Czynniki decydujące o wyborze banku przez firmę

5/5 - (2 votes)

Nowa struktura podmiotowa systemu bankowego, która ukształtowała się w Polsce w ostatnich latach, zmusiła banki do zmiany dotychczasowych metod i sposobów działania. Przyznanie bankom samodzielności ekonomicznej oraz możliwość tworzenia nowych, niezależnych jednostek bankowych o różnym przekroju własnościowym doprowadziły do powstania znacznej konkurencji na rynku usług bankowych. Banki bowiem, mimo specyfiki oferowanych usług, podlegają takim samym prawom gospodarki rynkowej, jak przedsiębiorstwa produkcyjne czy handlowe.

W gospodarce rynkowej zajęcie dobrej pozycji konkurencyjnej zależy przede wszystkim od umiejętności pozyskiwania i utrzymywania Klientów. Staje się to możliwe wówczas, gdy lepiej niż konkurencja dostosuje się ofertę do oczekiwań i wymagań potencjalnych nabywców.

Z wyników badań wynika, że aż u 43% respondentów wybór obecnego banku uwarunkowany był wcześniejszymi kontaktami w ramach firmy bądź osobiście. Wybiera się ten bank i pozostaje przy tym, który się zna.

Elementy selekcji merytorycznej (tj. wysokość oprocentowania, warunki i zakres usług, rzetelność i jakość obsługi itp.) przeważały przy wyborze banku w opinii 47% badanych, natomiast 10% zdecydowanie wskazało, że podstawowym czynnikiem był dostęp, czy odległość banku od firmy.

Hierarchię ważności kryteriów merytorycznych przy wyborze banku zidentyfikowano, zadając dwa pytania: pierwsze pozytywne – czym się kierowano przy wyborze banku?” i drugie negatywne – czego starano się uniknąć przy wyborze banku?”.

Poproszono respondentów o podanie dwu najistotniejszych czynników, nie dając gotowych możliwości odpowiedzi do wybrania.

Bardzo ważnym czynnikiem okazała się subiektywna ocena respondenta, dotycząca poziomu bezpieczeństwa i pewności banku. W pytaniu pozytywnym wymienia się 40% badanych, a jednocześnie aż 50% stara się uniknąć banków, które uznaje za niepewne.

Na drugim miejscu znalazła się szybkość i jakość oferowanych usług. W pytaniu pozytywnym zwraca na nią uwagę 24% respondentów, jednocześnie powolności obsługi i kolejek chce uniknąć 22% badanych firm.

Dopiero na trzecim miejscu, ex equo, znalazły się elementy finansowe, tj. koszty, oprocentowanie. Przy wyborze banku poziom kosztów i wysokość oprocentowania jest czynnikiem decydującym dla 17% badanych, wysokich kosztów obawia się około 18%.

Przy podejmowaniu decyzji o wyborze konkretnego banku firmy żywią poważne obawy co do jego stabilności i wiarygodności. Jednym z najistotniejszych powodów tego jest, jak się wydaje, brak zaufania zarówno do istniejących od lat znanych, polskich banków (obawa przed ogłoszeniem ich upadłości), jak również do nowo powstających, najczęściej prywatnych jednostek bankowych.

Wybór odpowiedniego banku przez firmę jest decyzją o kluczowym znaczeniu, która może wpłynąć na wiele aspektów działalności przedsiębiorstwa. W dobie intensywnej konkurencji na rynku usług finansowych, przedsiębiorstwa mają do dyspozycji szeroki wachlarz instytucji bankowych, oferujących różnorodne produkty i usługi. Aby dokonać optymalnego wyboru, firmy muszą wziąć pod uwagę szereg czynników, które determinują ich decyzje. Poniżej przedstawiono najważniejsze aspekty, które mają wpływ na wybór banku przez przedsiębiorstwo.

1. Oferta produktowa i usługowa

Jednym z kluczowych czynników wpływających na wybór banku przez firmę jest oferta produktowa i usługowa. Przedsiębiorstwa poszukują banku, który oferuje szeroką gamę produktów finansowych, takich jak rachunki bieżące, linie kredytowe, kredyty inwestycyjne, leasing, faktoring, a także usługi związane z zarządzaniem gotówką i płatnościami. Ważne jest, aby oferta banku była dopasowana do specyfiki działalności firmy oraz jej potrzeb finansowych. Na przykład przedsiębiorstwa eksportujące mogą zwracać szczególną uwagę na usługi związane z obsługą transakcji międzynarodowych, takie jak akredytywy czy zabezpieczenia kursów walutowych.

2. Koszty usług bankowych

Koszty usług bankowych są kolejnym istotnym czynnikiem, który wpływa na decyzję przedsiębiorstw o wyborze banku. Firmy dążą do minimalizacji kosztów operacyjnych, dlatego zwracają uwagę na wysokość opłat i prowizji związanych z prowadzeniem rachunków, realizacją przelewów, korzystaniem z kredytów czy innych usług finansowych. Wiele banków oferuje specjalne pakiety dla firm, które mogą obejmować zniżki na wybrane usługi lub preferencyjne warunki finansowania. Analiza kosztów jest niezbędna, aby przedsiębiorstwo mogło ocenić, czy współpraca z danym bankiem będzie opłacalna w dłuższej perspektywie.

3. Zaufanie i stabilność finansowa banku

Zaufanie do banku oraz jego stabilność finansowa są kluczowymi kryteriami, które przedsiębiorstwa biorą pod uwagę przy wyborze instytucji finansowej. Firmy potrzebują pewności, że bank, z którym współpracują, jest stabilny i wiarygodny, co pozwala na bezpieczne zarządzanie środkami finansowymi. Stabilność banku można ocenić na podstawie jego wyników finansowych, ratingów kredytowych, a także długości obecności na rynku. Wybór banku o solidnej reputacji minimalizuje ryzyko związane z ewentualnymi problemami finansowymi instytucji.

4. Relacje i jakość obsługi klienta

Dobre relacje z bankiem oraz wysoka jakość obsługi klienta są niezwykle istotne dla przedsiębiorstw, szczególnie w przypadku, gdy bank pełni rolę strategicznego partnera finansowego. Przedsiębiorstwa oczekują, że bank będzie oferował dedykowanego opiekuna klienta, który będzie w stanie szybko reagować na ich potrzeby, doradzać w zakresie dostępnych produktów i usług oraz pomagać w rozwiązywaniu problemów. Wysoki standard obsługi może przekładać się na większe zaufanie oraz długoterminową współpracę.

5. Innowacyjność i dostęp do nowoczesnych technologii

W dzisiejszym dynamicznie rozwijającym się środowisku biznesowym dostęp do nowoczesnych technologii bankowych staje się coraz bardziej istotny. Przedsiębiorstwa poszukują banków, które oferują zaawansowane rozwiązania cyfrowe, takie jak bankowość internetowa i mobilna, systemy zarządzania płatnościami, integracja z systemami ERP oraz narzędzia do automatyzacji procesów finansowych. Banki inwestujące w innowacje technologiczne mogą lepiej spełniać oczekiwania firm, oferując szybsze, bardziej efektywne i bezpieczne usługi.

6. Elastyczność i indywidualne podejście

Każde przedsiębiorstwo ma unikalne potrzeby, dlatego elastyczność oferty banku oraz indywidualne podejście do klienta są kluczowe przy wyborze instytucji finansowej. Firmy często poszukują banków, które są gotowe dostosować swoje produkty i usługi do specyficznych wymagań, oferując spersonalizowane rozwiązania finansowe. Elastyczność może obejmować negocjowanie warunków kredytowych, dostosowanie harmonogramów spłat czy opracowanie dedykowanych programów wsparcia finansowego.

7. Dostępność i sieć placówek bankowych

Dostępność banku, zarówno pod względem geograficznym, jak i czasowym, jest istotnym czynnikiem wpływającym na decyzję o wyborze banku przez firmę. Przedsiębiorstwa preferują banki, które posiadają rozbudowaną sieć placówek oraz zapewniają łatwy dostęp do usług, zarówno w formie stacjonarnej, jak i online. W przypadku firm o rozproszonej strukturze, istotne może być, aby bank posiadał oddziały w różnych lokalizacjach, co ułatwia zarządzanie finansami na poziomie lokalnym i regionalnym.

8. Warunki kredytowe i finansowanie

Dostęp do kredytów oraz warunki ich udzielania są kluczowe dla firm, które potrzebują finansowania na rozwój działalności, inwestycje czy bieżące potrzeby operacyjne. Przedsiębiorstwa poszukują banków, które oferują korzystne warunki kredytowe, w tym niskie oprocentowanie, elastyczne okresy spłaty oraz możliwość negocjacji warunków umowy. Dla wielu firm istotne jest również, aby bank oferował różnorodne formy finansowania, takie jak leasing, faktoring czy kredyty obrotowe, co pozwala na dostosowanie wyboru do aktualnych potrzeb.

9. Rekomendacje i opinie innych firm

Opinie i rekomendacje innych przedsiębiorstw mogą również odgrywać znaczącą rolę w procesie wyboru banku. Firmy często konsultują się z partnerami biznesowymi, klientami czy branżowymi stowarzyszeniami, aby uzyskać informacje na temat doświadczeń związanych z danym bankiem. Pozytywne rekomendacje mogą zwiększyć zaufanie do banku i przyczynić się do podjęcia decyzji o nawiązaniu współpracy.

Podsumowanie

Decyzja o wyborze banku przez firmę jest wieloaspektowym procesem, który wymaga analizy różnych czynników, takich jak oferta produktowa, koszty usług, stabilność finansowa banku, jakość obsługi, innowacyjność, elastyczność, dostępność placówek, warunki kredytowe oraz opinie innych przedsiębiorstw. Każdy z tych elementów ma istotny wpływ na efektywność współpracy z bankiem oraz na zdolność przedsiębiorstwa do realizacji swoich celów biznesowych. Wybór odpowiedniego banku może przyczynić się do zwiększenia konkurencyjności firmy, poprawy zarządzania finansami oraz lepszego dostosowania do dynamicznie zmieniającego się otoczenia rynkowego.
NBP polskim bankiem centralnym

Oceń tę pracę

Instytucją prowadzącą politykę pieniężną jest bank centralny, zajmujący w stosunku do innych banków pozycję nadrzędną. W Polsce jest nim Narodowy Bank Polski. Stanowi o tym Konstytucja Rzeczypospolitej Polskiej, w której stwierdza się, że: „Centralnym Bankiem państwa jest Narodowy Bank Polski. Przysługuje mu wyłączne prawo emisji pieniądza oraz ustalania i realizowania polityki pieniężnej”[1]. Potwierdza to ustawa o Narodowym Banku Polski mówiąca, iż „Narodowy Bank Polski (…) jest bankiem centralnym Rzeczypospolitej Polskiej”[2].

Cel NBP

Emanacj ą poruszanych wyżej kwestii jest sformułowany w ustawie cel NBP. Uszczegóławiając postanowienia konstytucji („Narodowy Bank Polski odpowiada za wartość polskiego pieniądza”[1]) w tym zakresie stanowi ona, że „Podstawowym celem działalności NBP jest utrzymanie stabilnego poziomu cen, przy jednoczesnym wspieraniu polityki gospodarczej Rządu, o ile nie ogranicza to podstawowego celu NBP”[2].

RPP każdorazowo w swej strategii polityki pieniężnej doprecyzowuje ten cel. W obecnej strategii stwierdza się, że celem „po 2003 r. jest ustabilizowanie stopy inflacji na poziomie 2,5% z dopuszczalnym przedziałem wahań +/- 1 punkt procentowy”[3]. Uzasadnieniem dla takiego wyboru jest zdaniem Rady, jego spójność z szybkim wzrostem gospodarczym i oczekiwaną wartością dla kryterium konwergencji w kwestii inflacji. Jako miarę inflacji NBP wykorzystuje wskaźnik wzrostu cen towarów i usług konsumpcyjnych (ang. Consumer Pices Index – CPI), w ujęciu rok do roku. Różni się on nieznacznie od zharmonizowanego wskaźnika cen towarów i usług konsumpcyjnych (ang. Harmonised Index of Consumer Prices – HICP) służącego do weryfikacji inflacyjnego kryterium konwergencji. Oba oparte są na koszyku towarów i usług, który odzwierciedla zmiany siły nabywczej przeciętnego gospodarstwa domowego[4] [5] [6].

Do spełnienia swojego podstawowego celu NBP wykorzystuje strategię bezpośredniego celu inflacyjnego (BCI) . Polega ona na wykorzystaniu całego spektrum wskaźników ekonomicznych, m.in.: deficytu budżetowego, czynników kosztowych, oczekiwań odnośnie aprecjacji lub deprecjacji waluty, do określenia celu inflacyjnego , którego prawdopodobieństwo realizacji jest następnie maksymalizowane poprzez odpowiednie manipulowanie poziomem podstawowych stóp procentowych NBP. Mechanizm transmisji monetarnej jest tu następujący. Stopy NBP oddziałują na krótkoterminowe stopy rynku pieniężnego wpływające na oprocentowanie kredytów i depozytów banków komercyjnych, a więc także na rozmiary kredytów, popyt w gospodarce i stopę inflacji[7] [8].

Drugim podstawowym celem NBP w zakresie polityki pieniężnej podniesionym w aktualnym planie działania NBP i strategii polityki pieniężnej jest jak najszybsze przystąpienie Polski do strefy euro . Bank centralny będzie więc tak kształtował politykę pieniężną, aby sprzyjać spełnieniu przez Polskę kryteriów konwergencji.

Narodowy Bank Polski (NBP) jest centralnym bankiem Polski i odgrywa kluczową rolę w kształtowaniu i realizacji polityki pieniężnej kraju. Jego głównym celem jest utrzymanie stabilności cen, co jest fundamentalnym warunkiem zrównoważonego wzrostu gospodarczego. Działania NBP obejmują szeroki zakres zadań, takich jak emisja pieniądza, zarządzanie rezerwami walutowymi, nadzór nad systemem płatniczym oraz wspieranie stabilności finansowej. NBP działa również jako doradca ekonomiczny dla rządu i współpracuje z międzynarodowymi instytucjami finansowymi.

Stabilność cen i polityka pieniężna

Podstawowym celem NBP jest utrzymanie stabilności cen, co oznacza dążenie do niskiej i stabilnej inflacji. Rada Polityki Pieniężnej (RPP), organ decyzyjny NBP, ustala stopy procentowe, które są głównym narzędziem polityki pieniężnej. Poprzez decyzje dotyczące stóp procentowych, NBP wpływa na koszt kredytu i oszczędności, co z kolei oddziałuje na poziom konsumpcji, inwestycji oraz ogólną aktywność gospodarczą.

NBP prowadzi również operacje otwartego rynku, takie jak zakupy i sprzedaż papierów wartościowych, aby kontrolować płynność w systemie bankowym i wpływać na krótkoterminowe stopy procentowe. Dodatkowo, bank centralny prowadzi operacje refinansujące, udzielając krótkoterminowych pożyczek bankom komercyjnym w zamian za zabezpieczenia. Te działania są kluczowe dla zapewnienia płynności i stabilności systemu finansowego.

Emisja pieniądza i zarządzanie rezerwami walutowymi

Narodowy Bank Polski ma wyłączne prawo do emisji banknotów i monet w Polsce. NBP projektuje, produkuje i wprowadza do obiegu pieniądz gotówkowy, zapewniając, że jest on odpowiednio zabezpieczony przed fałszerstwami oraz spełnia potrzeby gospodarki. Proces ten obejmuje monitorowanie zapotrzebowania na gotówkę oraz dystrybucję pieniądza w całym kraju.

NBP zarządza również rezerwami walutowymi, które stanowią zabezpieczenie dla stabilności kursu złotego oraz umożliwiają interwencje na rynku walutowym w razie potrzeby. Rezerwy walutowe składają się z różnych aktywów, takich jak złoto, obce waluty oraz papiery wartościowe denominowane w walutach obcych. Zarządzanie rezerwami wymaga zaawansowanej wiedzy i doświadczenia w operacjach rynkowych oraz zdolności do reagowania na zmieniające się warunki rynkowe.

Nadzór nad systemem płatniczym i stabilność finansowa

NBP pełni kluczową rolę w nadzorze nad systemem płatniczym w Polsce, zapewniając, że jest on bezpieczny, efektywny i niezawodny. Bank centralny monitoruje i reguluje systemy płatnicze, współpracując z bankami komercyjnymi oraz innymi instytucjami finansowymi, aby zapewnić płynność i stabilność płatności w gospodarce. NBP dba również o rozwój infrastruktury płatniczej, promując nowoczesne rozwiązania i technologie, które zwiększają efektywność i bezpieczeństwo transakcji.

Stabilność finansowa jest kolejnym ważnym obszarem działalności NBP. Bank centralny monitoruje i analizuje ryzyka systemowe, które mogą zagrażać stabilności sektora finansowego. Współpracuje z Komisją Nadzoru Finansowego (KNF) oraz innymi instytucjami, aby identyfikować i reagować na potencjalne zagrożenia. NBP prowadzi także badania i analizy, które wspierają decyzje dotyczące polityki makroostrożnościowej, mającej na celu ograniczenie ryzyka systemowego i zapobieganie kryzysom finansowym.

Doradztwo ekonomiczne i współpraca międzynarodowa

Narodowy Bank Polski pełni również rolę doradcy ekonomicznego dla rządu i innych instytucji publicznych. NBP dostarcza analiz, prognoz i raportów dotyczących stanu gospodarki, inflacji, rynku pracy oraz innych kluczowych wskaźników ekonomicznych. Te analizy są wykorzystywane do kształtowania polityki gospodarczej i podejmowania decyzji, które wspierają zrównoważony rozwój gospodarczy.

NBP współpracuje również z międzynarodowymi instytucjami finansowymi, takimi jak Międzynarodowy Fundusz Walutowy (MFW), Bank Światowy oraz Europejski Bank Centralny (EBC). Współpraca ta obejmuje wymianę informacji, udział w międzynarodowych projektach badawczych oraz koordynację działań w odpowiedzi na globalne wyzwania gospodarcze. Dzięki tej współpracy NBP może korzystać z międzynarodowych doświadczeń i najlepszych praktyk, co wzmacnia jego zdolność do skutecznego realizowania swoich zadań.

Edukacja i komunikacja

Narodowy Bank Polski angażuje się również w edukację ekonomiczną i finansową społeczeństwa. NBP prowadzi różnorodne programy edukacyjne, organizuje konferencje, seminaria oraz warsztaty, które mają na celu zwiększenie świadomości ekonomicznej i finansowej obywateli. Bank centralny publikuje również liczne materiały edukacyjne, raporty oraz analizy, które są dostępne dla szerokiej publiczności.

Przejrzystość i komunikacja są kluczowymi elementami działalności NBP. Bank regularnie publikuje raporty z posiedzeń Rady Polityki Pieniężnej, raporty o inflacji, bilans płatniczy oraz inne ważne dokumenty. Przejrzystość ta jest istotna dla budowania zaufania do polityki pieniężnej oraz stabilności finansowej. NBP organizuje również konferencje prasowe i spotkania z mediami, aby informować o swoich działaniach i decyzjach.

Narodowy Bank Polski odgrywa kluczową rolę w kształtowaniu i realizacji polityki pieniężnej w Polsce. Jego działania obejmują utrzymanie stabilności cen, nadzór nad systemem płatniczym, zarządzanie rezerwami walutowymi oraz wspieranie stabilności finansowej. NBP pełni również rolę doradcy ekonomicznego dla rządu i współpracuje z międzynarodowymi instytucjami finansowymi. Dzięki swoim zasobom, wiedzy oraz niezależności, Narodowy Bank Polski jest fundamentem stabilności i rozwoju gospodarczego w Polsce.


[1]  Konstytucja Rzeczpospolitej Polskiej, art. 227, ust. 1.

[2]  Ustawa z dnia 29 sierpnia 1997 r. o Narodowym Banku Polskim (tekst jednolity ogłoszony w Dz.U. z 2005. Nr 1, poz. 2), art. 1.

[1]  Konstytucja Rzeczpospolitej Polskiej, art. 227, ust. 1.

[2]  Ustawa…, dz. cyt., art. 3.

[3]  Strategia polityki pieniężnej po 2003 roku, NBP, Warszawa 2003, s. 12.

Tamże, s. 12-13.

Breza, Narodowy Bank Polski wobec integracji monetarnej w Europie [w:] Bankowość wobec procesów globalizacji, pod red. L. Pawłowicza, R. Wierzby, Gdańska Akademia Bankowa, Gdańsk-Jurata 2003, s. 34.

Brzoza-Brzezina, M. Józefowska, dz. cyt., s. 205.

NBP…, dz. cyt., s. 8.

Strategia…, dz. cyt., s. 14 oraz Plan działalności Narodowego Banku Polskiego na lata 2004 – 2006, Narodowy Bank Polski, Warszawa, listopad 2004, s. 27.

Portal internetowy Narodowego Banku Polskiego: http://www.nbp.pl, data odczytu 14 marca 2005, godz. 18:51.

Analiza wielkości i struktury operacji przeprowadzanych na Eurokontach w Banku Pekao S.A.

5/5 - (1 vote)

część praktyczna pracy magisterskiej

Analiza wielkości i dynamiki obrotów na Eurokontach w Banku Pekao S.A.

Informacje o wielkościach na Eurokontach uzyskano w Oddziale Banku Pekao S.A. w Nisku. Jest to były Oddział Banku Depozytowo – Kredytowego, który na skutek konsolidacji, z pozostałymi trzema bankami, w grupę Pekao S.A. (w lipcu 1999r.) stał się Oddziałem Banku Pekao S.A..

Proces wdrażania, wprowadzania Eurokonta następował w tym Oddziale od grudnia 1998 roku. Stało się to w wyniku przekształcenia rachunku oszczędnościowo – rozliczeniowego ROR w Eurokonto. Najpierw Eurokonta założyli pracownicy tego banku, następnie w miarę upływu czasu pracownicy zakładów obsługiwanych przez ten bank. Rachunek ten cieszył się coraz większą popularnością. Masowe zakładanie Eurokont przez klientów nastąpiło w II połowie 2000 roku. Na wskutek decyzji kierownictwa Banku Pekao S.A. o całkowitym zamknięciu ROR z dniem 1 stycznia 2000r. funkcjonowało jedynie Eurokonto.

Sytuacja poprawiła się znacznie w związku z wprowadzeniem segmentacji klientów w Banku Pekao S.A.. Z jednego rodzaju Eurokonta powstało 9 odmian w zależności od rodzaju klientów. Do tej pory z Eurokonta mogły korzystać jedynie osoby pracujące, osiągające stałe dochody. Dzięki segmentacji Eurokonto mogły otwierać osoby nie pracujące, uczące się, studenci, młodzież. Posiadacze Eurokont zostali zaszeregowani do danego rodzaju Eurokonta w zależności od dochodów przekazywanych na ten rachunek i rodzaju segmentu.

Nowością stało się wprowadzenie Eurokonta Business w lipcu 2000r. dla właścicieli firm, prowadzących jednoosobową działalność.

Wielkości depozytów poszczególnych odmian Eurokonta obrazuje tabela nr 3.

Analizując dane należy dodać, że w 1999r. w Banku Pekao S.A. nie było jeszcze segmentacji klientów, nastąpiła ona w II połowie 2000r. W 1999r. w banku funkcjonowały dwa rachunki: ROR i Eurokonto (przy jednoczesnym przekształceniu ROR w Eurokonto). Z dniem 1 stycznia 2000 roku sytuacja się unormowała, pozostał tylko jeden rachunek o nazwie Eurokonto. Na tle tych przekształceń wystąpił trzykrotny wzrost depozytów na Eurokontach w stosunku do 1999r. i 50% wzrost depozytów ogółem. Świadczy to o ogromnej popularności wśród klientów nowego produktu, jakim było Eurokonto. W 2000r. w banku zanotowano masowe zakładanie Eurokonta w związku z przekazaniem przez zakłady pracy wynagrodzenia za prace dla pracowników w formie przelewów na rachunki.

Tabela nr 3. Depozyty ogółem w latach 1999-2002 i I połowa. 2003 (w tyś.)

Produkt 1999 2000 2001 2002 I poł.2003
Depozyty ogółem 61.900 92.915 96.200 133.220 131.120
Eurokonto 500 5.196 7.650 8.530 8.740
ROR 0 0 0 0
Standard 2.750 3.550 5.225 5.621
Junior 4 8 12 15
Akademickie 35 41 50 55
OK 4 7 14 16
Plus 674 840 980 1.020
VIP 328 480 565 580
Prestiż 0 0 0 0
WWW 0 0 17 21
Business 1.729 1.852 1.942 1.975

Źródło: Opracowanie własne na podstawie danych z Oddziału Banku Pekao S.A. w Nisku

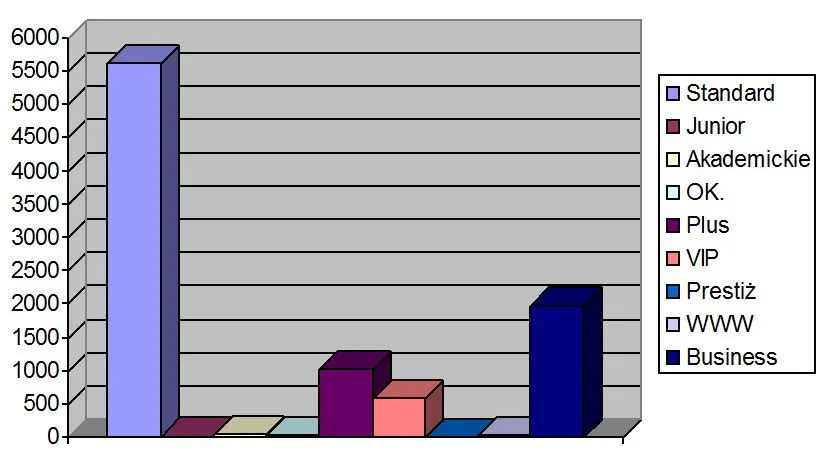
Dla przykładu podaję, że w tym czasie otwarto 600 Eurokont przez pracowników jednego zakładu pracy. Następnie Eurokonto założyła większość pracowników pozostałych zakładów obsługiwanych przez Bank Pekao S.A.. Byli to pracownicy sfery budżetowej, przedsiębiorstw przemysłowych. Klienci w początkowym etapie niechętnie reagowali na propozycje ze strony banku o otwarciu Eurokonta, jednak w wyniku wielu udogodnień związanych z Eurokontem (możliwość debetu, korzystanie z kart, korzystanie z bankomatów) liczba chętnych wzrosła. W kolejnych latach zanotowano dalszy wzrost depozytów na Eurokontach. Strukturę depozytów na Eurokontach w I połowie 2003 roku przedstawia wykres nr 1.

Wykres nr 1. Wielkość depozytów na Eurokontach w I połowie 2003 roku

Źródło: opracowanie własne na podstawie danych z Oddziału Banku Pekao S.A. w Nisku

Jak wynika z wykresu największy udział depozytów zajmuje Eurokonto Standard nieco ponad 55% ogółu Eurokont. Pozostałe rodzaje Eurokonta (PLUS, VIP i Business) stanowią około 41%, a pozostałe 4% zajmuje Eurokonto Junior, OK, Akademickie i WWW. O wysokiej pozycji depozytów Eurokonta Standard zadecydował fakt, że jest to Eurokonto, z którego korzystają osoby pracujące, emeryci, którzy maja tendencję do oszczędzania. Eurokonta VIP, Plus i Business to Eurokonta, które wprowadzono dopiero w II połowie 2000 roku, stąd nie cieszą się tak wielką popularnością jak Eurokonta Standard. Natomiast bardzo mała ilość depozytów na pozostałych Eurokontach to wynik tego, że posiadacze tych Eurokont to młodzież ucząca się, studiująca, których wpływy są minimalne.

W związku z możliwością korzystania z debetów, pożyczek, kredytów, overdraftu ich posiadacze bardzo chętnie korzystają z tych udogodnień, mają, bowiem możliwość zaciągania pożyczki w ramach tego rachunku bez poręczycieli, (co w obecnych czasach stanowi istotną sprawę). Dlatego pożyczki cieszą się dużą popularnością wśród posiadaczy Eurokont.

Wielkość tego typu pożyczek w odniesieniu do ogółu udzielonych kredytów i pożyczek dla klientów indywidualnych przedstawia tabela nr 4 w związku, że są to produkty nowe, wprowadzane w ramach Eurokonta w II połowie 2000r. analizą rozpoczęłam od IV kwartału 2000r.

Tabela nr 4. Wielkość udzielonych kredytów wg rodzajów (w tyś. .zł)

Rodzaj 2000 2001 2002 I poł.2003
Kredyt i pożyczki ogółem 4.250 5.678 6.620 6.845
Pożyczki w Eurokontach Standard 1.315 2.767 3.741 4.122
Overdraft w Eurokontach 525 600 712 791
Debety wymuszone 21 60 82 103

Źródło: Opracowanie własne na podstawie danych z Oddziału Banku Pekao S.A. w Nisku

Jak wynika z danych z tabeli największą popularnością cieszą się pożyczki w Eurokoncie (wzrost o 110%, przy 34% wzroście kredytów ogółem). Przyczyną tego jest fakt uzyskania tej pożyczki bez dodatkowych dokumentów, formalności związanych z udzielaniem pożyczek. Wystarczy tylko podać Eurokonto i w zależności od wpływów na rachunek, bank ustala kwotę pożyczki, która stanowi wielokrotność tych wpływów. Na przełomie trzech lat zanotowano bardzo wysoką dynamikę (wzrost o 186%) debetów wymuszonych, (czyli poza ustalonym limitem).

Struktura korzystania z Eurokonta w Banku Pekao S.A.

Eurokonto posiada obecnie 9 odmian, których posiadaczami są osoby różniące się wiekiem, wysokością dochodów itp. Ilość założonych Eurokont w zależności od rodzaju w latach 1999-2002 i I poł. 2003 przedstawia tabela nr 5.

Tabela nr 5. Ilość Eurokont wg ich rodzajów w latach 1999-2002 i I poł. 2003

Produkt 1999 2000 2001 2002 I poł.2003
Eurokonto  Standard 2284 2450 2895 2920
Junior 26 35 47 55
Akademickie 64 70 81 88
OK 9 9 16 22
Plus 398 415 496 520
VIP 66 85 135 150
Prestiż 0 0 0 0
WWW 0 0 40 61
Business 192 195 225 245

Źródło: Opracowanie własne na podstawie danych z Oddziału Banku Pekao S.A. w Nisku

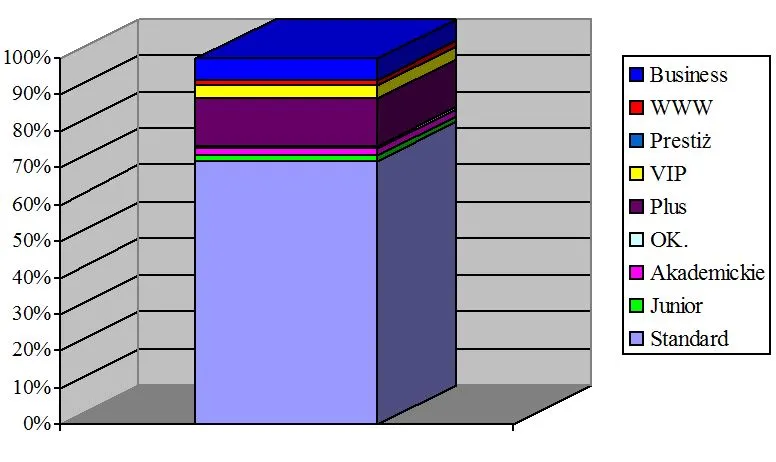
Strukturę korzystania z Eurokonta w zależności od rodzaju w 2003 roku obrazuje wykres nr 2.

Wykres nr 2. Struktura korzystania z Eurokonta w I połowie 2003 roku

Źródło: Opracowanie własne na podstawie danych z Oddziału Banku Pekao S.A. w Nisku

Na podstawie wykresu nr 2 stwierdzamy, że 75% stanowią Eurokonta Standard, jest to najbardziej popularne Eurokonto. Swoją popularność zawdzięcza temu, że mogą go zakładać osoby osiągające niskie dochody, emeryci, renciści. Obecnie notuje się ubożenie ludności, rosnące bezrobocie powoduje spadek dochodów.

Niewielki jest również udział Eurokont: Junior, OK, Akademickiego i WWW (łącznie 5%). Na terenie działania Banku nie ma uczelni, stąd też studenci nie zakładają Eurokont. Młodzież również w małej ilości decyduje się na otwarcie rachunku.

Około 13% udziału w ogólnej ilości Eurokont to Eurokonto Plus. Posiadaczami tego rachunku są osoby osiągające wysokie dochody. Dotyczy to również Eurokonta VIP, które założyć mogą osoby osiągające wpływy powyżej 1800 złotych miesięcznie. Eurokonto Business również wykazało 7% udział. Na danym obszarze nie ma dużej ilości firm, zakładów, a nawet coraz więcej firm upada. Pracownicy przechodzą na emerytury, renty, zasiłki przedemerytalne, maleje liczba ludzi zamożnych, stąd też nie ma osób spełniających wymagania do założenia Eurokonta VIP lub Business.

Eurokonto Prestiż w analizowanym Banku nie funkcjonuje. Obsługą klientów o prestiżowym znaczeniu dla Banku zajmują się wybrane oddziały Banku.

System bankowy w Polsce międzywojennej

Oceń tę pracę

Wprowadzenie

Okres międzywojenny w Polsce (1918–1939) był czasem intensywnej odbudowy i rozwoju instytucji państwowych, w tym systemu bankowego. Po odzyskaniu niepodległości w 1918 roku, Polska stanęła przed wyzwaniem zintegrowania różnych systemów gospodarczych i bankowych, które istniały na terenach byłych zaborów. Proces ten był skomplikowany, ale niezwykle istotny dla stabilizacji gospodarki oraz budowy nowoczesnego państwa. Artykuł ten przedstawia rozwój systemu bankowego w Polsce międzywojennej, główne instytucje finansowe, wyzwania, przed którymi stanęła polska bankowość, oraz ich znaczenie dla ówczesnej gospodarki.

Tło historyczne

Po odzyskaniu niepodległości w 1918 roku Polska stanęła przed trudnym zadaniem zjednoczenia trzech różnych systemów prawnych, walutowych i gospodarczych, które funkcjonowały w zaborach austriackim, pruskim i rosyjskim. Każdy z tych obszarów miał swoje własne instytucje bankowe, różne waluty oraz odmienne regulacje dotyczące działalności gospodarczej. W pierwszych latach niepodległości priorytetem było stworzenie jednolitego systemu monetarnego oraz zreformowanie istniejących instytucji bankowych, aby mogły one funkcjonować w ramach nowego państwa polskiego.

Powstanie Banku Polskiego

Jednym z najważniejszych kroków w kierunku stabilizacji systemu bankowego było utworzenie Banku Polskiego w 1924 roku. Była to instytucja centralna, której zadaniem było zarządzanie emisją pieniądza, kontrolowanie polityki monetarnej oraz stabilizacja kursu złotego, który zastąpił markę polską, dotychczasową jednostkę monetarną wprowadzoną po I wojnie światowej. Reforma walutowa, której symbolem było wprowadzenie złotego, została przeprowadzona przez premiera i ministra skarbu Władysława Grabskiego i miała na celu opanowanie hiperinflacji oraz stworzenie stabilnych fundamentów finansowych państwa polskiego.

Istotne przedsięwzięcia dla dalszego rozwoju polskiego systemu bankowego podjęto w 1924 r. Chodzi tu o stabilizację waluty i utworzenie Banku Polskiego S.A. Pierwsza reforma walutowa po odzyskaniu przez Polskę niepodległości w 1918 r., połączona z klasyczną denominacją, została przeprowadzona w 1924 r. na mocy specjalnej ustawy. Reforma objęła znaki pieniężne denominowane w innej walucie. Wydane w ramach reformy Rozporządzenie Prezydenta RP z dnia 20 stycznia 1924 r.36 ustaliło m.in., że jednostką monetarną RP jest złoty zawierający 931/1000 g czystego złota i dzielący się na sto groszy. Podstawowym aktem prawnym dotyczącym zmiany ustroju pieniężnego było inne rozporządzenie z kwietnia 1924 r. Ustaliło ono relacje marki polskiej do złotego jako jednostki monetarnej RP w wysokości 1.800.000 marek polskich za 1 złotego oraz uchyliło z dniem 1 lipca 1924 r. moc prawną marki polskiej pełniącej dotychczas funkcje prawnego środka płatniczego w kraju. Z kolei Minister Skarbu specjalnym rozporządzeniem ustalił stosowne wzory monet. W wyniku reformy walutowej 1924 r., 1 dolar równał się 5,18 zł. Jesienią 1925 r. złoty uległ dewaluacji i został ponownie ustabilizowany na podstawie planu stabilizacyjnego 13 października 1927 r.   Obecnie 1 dolar USA równał się 8,91 zł.

Innym ważnym przedsięwzięciem dla dalszych losów polskiego systemu bankowego było utworzenie 15 kwietnia 1924 r., Banku Polskiego S.A. jako prywatnej spółki akcyjnej. Rozpoczął on działalność 28 kwietnia tegoż roku. Był to jedyny bank emisyjny w kraju, a jego głównym zadaniem była emisja nowej waluty -złotego i zapewnienie jej stałego kursu. Udzielał również kredytów krótkoterminowych, głównie w formie dyskonta i redyskonta weksli, jak również prowadził inne operacje bankowe. Kapitał akcyjny Banku wynosił początkowo 100 mln zł, od 1927 r. – 150 mln i od 1936 r. ponownie 100 mln.

Znacznemu zmniejszeniu uległa liczba placówek banków akcyjnych, obsługujących głównie wielkie przedsiębiorstwa, znacznie natomiast zwiększyła się liczba komunalnych kas oszczędnościowych, gminnych kas pożyczkowo-oszczędnościowych oraz spółdzielni kredytowych, obsługujących raczej drobne przedsiębiorstwa. Podobna tendencja wystąpiła w zakresie rozmiarów wkładów w poszczególnych grupach instytucji bankowych.

W Polsce międzywojennej ujawniła się słabość banków prywatnych. Wiele mniejszych banków uległo likwidacji, większe utrzymały się dzięki pomocy państwa. W 1928 r. istniało już tylko 61 banków prywatnych ze 176 oddziałami, a lata następne przyniosły dalsze ograniczenia ich sieci. Nie została przywrócona przedwojenna pozycja banków prywatnych. Co prawda w latach 1926 – 1929 wkłady w bankach akcyjnych wzrosły z 333 mln zł do 1.099 mln, jednak łączna suma ich bilansów w 1927 r. wynosiła 1,9 mld zł, podczas gdy suma bilansowa BGK osiągnęła 1,3 mld zł. Wielki kryzys gospodarczy lat 1930 – 1935 spowodował istotne pogorszenie stosunków kredytowych w Polsce. Firmy zagraniczne wycofywały kapitały ulokowane w przedsiębiorstwach krajowych, a z banków prywatnych odpływały wkłady. Ogólna liczba banków prywatnych zmniejszyła się w 1933 r. do 44, a w 1938 r. do 30. Zamknięto wiele oddziałów. W 1938 r. pozostało ich 93. Wiele banków, m.in. Bank Handlowy w Łodzi utworzony jeszcze w 1872 r., ogłosiło upadłość. Rząd zdecydował się przejąć niektóre nieściągalne należności banków prywatnych, udzielić im kredytów i umorzyć część długów. Do największych banków wszedł kapitał państwowy. Wszystko to doprowadziło do umocnienia się pozycji banków państwowych kosztem prywatnych. W 1938 r. banki prywatne notowały łącznie sumę bilansową w wysokości 1,5 mld zł, podczas gdy BGK – 2,7 mld zł. Działalność kredytowa banków prywatnych stawała się w coraz większym stopniu zależna od pomocy instytucji państwowych.

Zmniejszała się też rola spółdzielni kredytowych, ponieważ większość z nich działała na wsi, która szczególnie silnie odczuła skutki kryzysu gospodarczego. Zwiększające się od 1938 r. napięcie polityczne doprowadziło do gwałtownego wycofywania wkładów. Prowadziło to do tego, że banki wykorzystywały zwiększone kredyty redyskontowe w Banku Polskim. Po wybuchu II wojny światowej część władz niektórych banków wyjechała z Polski. W okresie okupacji niemieckiej banki polskie na ziemiach wcielonych do Rzeszy zostały zlikwidowane, a ich majątek skonfiskowany, natomiast w Generalnej Guberni (GG) działalność banków uległa daleko posuniętym ograniczeniom i została poddana kontroli niemieckiego Urzędu Nadzoru Bankowego. 15 grudnia 1939 r. władze niemieckie powołały Bank Emisyjny w Polsce[1]. Był to bank centralny dla GG z siedzibą w Krakowie, a na jego czele został postawiony Polak – Feliks Młynarski. Bank emitował pieniądze nazywane złotymi   „krakowskimi”   bądź   „młynarkami”   od   nazwiska  jego prezydenta.


[1] Por. W. Skalniak, Bank Emisyjny w Polsce 1939 – 1945, Warszawa 1966.

Związek Banków Polskich

5/5 - (1 vote)

Wprowadzenie

Związek Banków Polskich (ZBP) jest jedną z kluczowych organizacji działających na rzecz polskiego sektora bankowego. Założony w 1991 roku, ZBP stanowi platformę współpracy między bankami komercyjnymi, spółdzielczymi oraz innymi instytucjami finansowymi, odgrywając istotną rolę w kształtowaniu polityki bankowej, legislacji oraz promowaniu dobrych praktyk w sektorze finansowym. W tym artykule zostaną omówione główne funkcje ZBP, jego znaczenie dla polskiego systemu finansowego, a także wpływ na gospodarkę narodową.

Coraz istotniejszą rolę w polskim systemie bankowym odgrywa powstały w 1991 r. Związek Banków Polskich. Do związku przystąpiły banki państwowe, banki -spółki akcyjne, banki spółdzielcze, a także banki z udziałem kapitału zagranicznego. Liczy on około 150 członków. Związek brał udział w tworzeniu nowego prawa bankowego. Wpływa również na zmiany w ustawach, które odnoszą się bezpośrednio do prawa bankowego, jak prawo dewizowe i przepisy o przekształceniach własnościowych w systemie bankowym. Związek Banków Polskich pełni w zasadzie funkcję organizatora lobby bankowego.

Rezultatem takiego lobbingu było m.in. podjęcie w 1994 r. przez Ministerstwo Finansów decyzji zezwalającej bankom na tworzenie rezerw z zysku brutto, a więc przed opodatkowaniem. Związek Banków Polskich podejmuje różnorodne inicjatywy zmierzające do umocnienia polskiego systemu bankowego. Z jego inicjatywy powstała m.in. Krajowa Izba Rozliczeniowa, a także Bankowe Przedsiębiorstwo Telekomunikacyjne „Telbank” S.A. Związek działa na rzecz zorganizowania rynku operacji terminowych oraz dąży do zintegrowania systemu kart kredytowych. W ostatnich miesiącach Związek Banków Polskich działa[1] zdecydowanie na rzecz obniżenia rezerw obowiązkowych banków. Są one traktowane przez bankowców jako rodzaj ukrytego opodatkowania. Banki muszą bowiem odprowadzać na nie oprocentowane konto w NBP część zgromadzonych przez siebie depozytów – 20% depozytów a’vista, 11% terminowych i 5% walutowych. Na koncie NBP leżało dzięki temu pod koniec 1998 r. około 18 mld zł rezerw. Według szacunków Związku Banków Polskich, gdyby banki mogły inwestować pieniądze, które przeznaczają na rezerwy, to zarobiłyby w 1998 r. na czysto więcej o 2,4 mld zł. Bankowcy podkreślają, że obowiązujące w Polsce stawki rezerw są bardzo wysokie i wynoszą średnio 12%, podczas gdy w Europie Zachodniej – najwyżej 5%, a i wtedy część z nich jest korzystnie oprocentowana.

Historia i struktura ZBP

ZBP został utworzony na początku transformacji gospodarczej w Polsce, kiedy to sektor bankowy podlegał dynamicznym zmianom w kontekście przechodzenia od gospodarki centralnie planowanej do rynkowej. Główne cele ZBP od momentu jego powstania obejmowały wspieranie stabilności systemu bankowego, promowanie zrównoważonego rozwoju sektora finansowego oraz reprezentowanie interesów banków członkowskich w relacjach z władzami państwowymi, regulacyjnymi oraz innymi interesariuszami.

Organizacja ma strukturę złożoną z kilku kluczowych jednostek, takich jak Walne Zgromadzenie, Rada Związku, Zarząd oraz komisje branżowe, które zajmują się specyficznymi obszarami działalności bankowej. W ramach ZBP funkcjonuje także Biuro Prawne, które zajmuje się analizą legislacyjną oraz doradztwem prawnym dla członków organizacji.

Funkcje ZBP

ZBP pełni szereg kluczowych funkcji w polskim sektorze bankowym. Przede wszystkim działa jako reprezentant sektora wobec władz publicznych, w tym Narodowego Banku Polskiego, Komisji Nadzoru Finansowego, Ministerstwa Finansów oraz innych instytucji rządowych. Organizacja ta bierze aktywny udział w procesach legislacyjnych, wpływając na kształtowanie prawa bankowego oraz regulacji finansowych. Dzięki ZBP, banki mogą prezentować swoje stanowiska w kwestiach dotyczących polityki monetarnej, fiskalnej oraz innych aspektów związanych z funkcjonowaniem rynku finansowego.

Kolejną istotną funkcją ZBP jest promowanie dobrych praktyk w sektorze bankowym. Organizacja ta opracowuje standardy i wytyczne, które mają na celu podniesienie jakości usług bankowych, ochronę konsumentów oraz zwiększenie transparentności działalności bankowej. Przykładem takich działań może być Kodeks Dobrych Praktyk Bankowych, który stanowi zbiór zasad etycznych i operacyjnych, obowiązujących banki członkowskie ZBP.

ZBP pełni także rolę edukacyjną, organizując liczne konferencje, szkolenia oraz seminaria dla pracowników banków, menedżerów oraz ekspertów z dziedziny finansów. Celem tych działań jest podnoszenie kwalifikacji zawodowych, promowanie innowacji oraz wspieranie rozwoju kadr bankowych. W ramach swojej działalności edukacyjnej ZBP współpracuje z uczelniami wyższymi, instytutami badawczymi oraz organizacjami międzynarodowymi, co umożliwia dostęp do najnowszych osiągnięć naukowych i praktyk z zakresu bankowości i finansów.

Wpływ ZBP na sektor bankowy i gospodarkę

ZBP odgrywa kluczową rolę w kształtowaniu stabilności i konkurencyjności polskiego sektora bankowego. Poprzez aktywne uczestnictwo w procesie legislacyjnym oraz działania na rzecz integracji sektora finansowego, organizacja ta przyczynia się do tworzenia warunków sprzyjających rozwojowi bankowości. Stabilność sektora bankowego, do której ZBP w znacznym stopniu się przyczynia, jest fundamentem dla zrównoważonego rozwoju gospodarki narodowej.

ZBP wpływa także na zwiększenie zaufania do polskiego systemu bankowego zarówno w kraju, jak i na arenie międzynarodowej. Dzięki inicjatywom związanym z poprawą standardów operacyjnych, ochroną konsumentów oraz przeciwdziałaniem przestępczości finansowej, ZBP przyczynia się do budowania pozytywnego wizerunku polskich banków. Wzrost zaufania do sektora bankowego przekłada się na większą skłonność do oszczędzania, inwestowania oraz korzystania z usług finansowych, co z kolei wspiera rozwój gospodarczy.

ZBP a innowacje w sektorze finansowym

Jednym z kluczowych wyzwań, przed którymi stoi ZBP, jest wspieranie innowacji technologicznych w sektorze bankowym. W dobie cyfryzacji i dynamicznego rozwoju fintechów, banki muszą dostosowywać swoje modele biznesowe do zmieniających się warunków rynkowych. ZBP odgrywa istotną rolę w promowaniu nowych technologii, takich jak bankowość mobilna, blockchain czy sztuczna inteligencja. Organizacja wspiera także rozwój infrastruktury płatniczej oraz cyfrowych kanałów dystrybucji usług bankowych, co jest kluczowe dla utrzymania konkurencyjności polskiego sektora bankowego na arenie międzynarodowej.

ZBP angażuje się także w inicjatywy mające na celu rozwój sektora fintech, organizując konkursy, hackathony oraz wspierając współpracę między bankami a start-upami technologicznymi. Celem tych działań jest stymulowanie innowacyjności oraz tworzenie ekosystemu, w którym nowe technologie mogą być wdrażane i testowane w praktyce.

Wyzwania i przyszłość ZBP

Przyszłość ZBP będzie zależeć od jego zdolności do adaptacji w dynamicznie zmieniającym się otoczeniu rynkowym. Organizacja musi sprostać wyzwaniom związanym z globalizacją, cyfryzacją oraz rosnącą konkurencją ze strony nowych graczy na rynku finansowym. ZBP będzie musiał również kontynuować swoje działania na rzecz zwiększania stabilności sektora bankowego, zwłaszcza w kontekście rosnących zagrożeń związanych z cyberbezpieczeństwem oraz zmianami regulacyjnymi.

W kontekście globalnych zmian klimatycznych ZBP może również odgrywać rolę w promowaniu zrównoważonego rozwoju i odpowiedzialności społecznej w sektorze bankowym. Wspieranie inicjatyw związanych z zielonymi finansami, inwestycjami ekologicznymi oraz przeciwdziałaniem zmianom klimatu może stać się jednym z priorytetów ZBP w nadchodzących latach.

Podsumowanie

Związek Banków Polskich odgrywa kluczową rolę w polskim systemie finansowym, będąc nie tylko reprezentantem sektora bankowego, ale także inicjatorem wielu istotnych zmian i innowacji. Jego działalność na rzecz stabilności, bezpieczeństwa oraz rozwoju sektora bankowego ma bezpośredni wpływ na gospodarkę narodową. W obliczu dynamicznych zmian w globalnej gospodarce, ZBP będzie musiał kontynuować swoje wysiłki na rzecz wspierania innowacji, zrównoważonego rozwoju oraz adaptacji do nowych wyzwań, aby utrzymać swoją pozycję jako kluczowy gracz w polskim i europejskim sektorze finansowym.


[1] Por. A. Mackiewicz, Związek Banków Polskich – obniżcie nam rezerwy, „Gazeta Wyborcza” z 16 grudnia 1998 r.