Operacje depozytowe

5/5 - (1 vote)

RODZAJE OPERACJI DEPOZYTOWYCH

Do operacji depozytowych zalicza się następujące usługi bankowe:

  • przyjmowanie wkładów Klientów na czas określony lub nie określony, na podstawie umowy (Klienci na ogół otrzymują odsetki),
  • emisja własnych papierów wartościowych. W tym przypadku Klient, który je zakupuje, jest wierzycielem banku, ale nie z tytułu wkładu, lecz z tytułu posiadania papierów wartościowych wystawionych przez dany bank,
  • pośrednictwo banku między Klientem, który poszukuje sposobu zainwestowania swoich pieniędzy a potrzebującymi kapitału jednostkami gospodarczymi.

WKŁADY KLIENTÓW

Salda kredytowe rachunków stanowią pieniądz, który bank komercyjny tworzy za pomocą kredytu. Tak więc salda te są środkiem płatniczym i formą oszczędzania. Stopień możliwości ich wykorzystania jest pełny w przypadku wkładów terminowych a vista. Natomiast wkładami terminowymi i terminowymi wkładami oszczędnościowymi Klient może rozporządzać z pewnymi ograniczeniami wynikającymi z umowy z bankiem.

Istnieją zatem trzy rodzaje wkładów Klientów:

  • a vista,
  • terminowe,
  • oszczędnościowe.

Wkłady a vista to przede wszystkim przejściowe nadwyżki finansowe, którymi Klient banku może dysponować w każdym momencie. Jest to więc typowy pieniądz transakcyjny. Prowadząc rachunek a vista bank ponosi poważne koszty, musi bowiem często rejestrować operacje w związku ze zmieniającą się wysokością wkładu. W wielu krajach stopa obowiązkowej (nieoprocentowanej) rezerwy od tych wkładów jest bardzo wysoka. Dlatego też oprocentowanie wkładów a vista jest niskie.
Wkłady terminowe służą do przechowywania środków przez okres co najmniej 1 miesiąca. Z tego rodzaju wkładów korzystają przede wszystkim osoby prawne, a osoby fizyczne korzystają zazwyczaj z wkładów oszczędnościowych.

Wysokość oprocentowania wkładów terminowych zależy od umowy z bankiem.

Wkłady oszczędnościowe są dokonywane przez osoby fizyczne.

Z uwagi na to, że wkłady oszczędnościowe nie powinny być wykorzystywane na cele produkcyjne, a także na potrzeby bieżące, dla ich wykorzystania nie mogą być stosowane czeki czy polecenia przelewu. Dlatego też z zasady powinny to być wkłady na określony termin, a nie a vista .

Oprócz wkładów oszczędnościowych w walucie danego kraju prowadzone są przez banki rachunki walutowe.

Rachunki w walutach wymienialnych służą do gromadzenia walut i przeprowadzania rozliczeń z zakresu obrotu dewizowego.

Rachunki walutowe a vista służą do gromadzenia walut i przeprowadzania rozliczeń z zakresu obrotu dewizowego.

Rachunki walutowe terminowe służą do przechowywania czasowo wolnych środków przez określony termin.

Liczba walut, w których można prowadzić rachunki, jest ograniczona.

Specjalną formą oszczędzania są tzw. bony oszczędnościowe, które stanowią formę pośrednią między wkładami oszczędnościowymi a papierami wartościowymi.

Rachunek zastrzeżony jest to rachunek prowadzony przez Bank dla osoby krajowej (Posiadacza), na który osoba zagraniczna (Zastrzegający) wpłaca walutę wymienialną pochodzącą z tytułów dających możliwość – zgodnie z przepisami prawa dewizowego lub udzielonym zezwoleniem dewizowym – transferu tej waluty za granicę.

Posiadacz rachunku nabywa prawo dysponowania na swoją rzecz walutą wpłaconą przez Zastrzegającego, po spełnieniu określonych przez niego warunków. Do momentu naby-cia tego prawa, może dysponować tą walutą jedynie w imieniu i na rzecz Zastrzegającego, na podstawie upoważnienia.

Rachunek zagraniczny wolny w złotych i w walutach wymienialnych jest prowadzony na rzecz osób zagranicznych. Może być zasilany poprzez:

  • otrzymywane z zagranicy: przelewy, przekazy pocztowe, czeki, weksle, akredytywy,
  • gotówkę – wymagane potwierdzenie Urzędu Celnego przywozu walut do Polski,
  • płatności za towary, usługi i prawa na dobrach niematerialnych dostarczanych przez Posiadacza rachunku zagranicznego wolnego w firmie polskiej (płatności mogą być dokonywane na tych samych zasadach jak płatności importowe firm krajowych, czyli należy przedłożyć bankowi prowadzącemu rachunek zagraniczny wolny na rzecz beneficjenta, właściwe dokumenty, tj. oryginalną fakturę potwierdzającą zobowiązanie zapłaty).

Płatność lub przekaż pieniędzy z rachunku zagranicznego wolnego może być dokonany w celu uregulowania zobowiązań właściciela rachunku z tytułu płatności za towary, usługi i prawa na dobrach niematerialnych dostarczonych przez firmę krajową oraz innych zobowiązań powstałych na obszarze Polski.

Posiadacz rachunku zagranicznego wolnego ma prawo dokonywać zakupu walut wymienialnych za złote zgromadzone na tym rachunku oraz przekazywać je za granicę lub przechowywać na rachunku walutowym.

Operacje depozytowe odgrywają kluczową rolę w działalności banków i instytucji finansowych. Stanowią one podstawę funkcjonowania systemu bankowego, umożliwiając klientom gromadzenie i przechowywanie środków finansowych, a bankom zarządzanie płynnością oraz udzielanie kredytów. Współczesne banki oferują różnorodne produkty depozytowe, które spełniają potrzeby zarówno klientów indywidualnych, jak i przedsiębiorstw. W niniejszym artykule przyjrzymy się szczegółowo różnym aspektom operacji depozytowych, ich znaczeniu oraz mechanizmom działania.

Podstawowym celem operacji depozytowych jest gromadzenie środków finansowych od klientów. Banki oferują szereg produktów depozytowych, w tym konta bieżące, konta oszczędnościowe oraz lokaty terminowe. Konta bieżące są przeznaczone do codziennego użytku, umożliwiając klientom dokonywanie płatności, przelewów oraz wypłat gotówki. Zazwyczaj konta bieżące nie oferują wysokiego oprocentowania, ponieważ ich główną funkcją jest umożliwienie łatwego dostępu do zgromadzonych środków. Klienci mogą korzystać z kart debetowych, czeków oraz bankowości internetowej, aby zarządzać swoimi finansami na co dzień.

Konta oszczędnościowe różnią się od kont bieżących tym, że są przeznaczone do gromadzenia oszczędności i zazwyczaj oferują wyższe oprocentowanie. Klienci mogą wpłacać i wypłacać środki, choć banki mogą wprowadzać pewne ograniczenia dotyczące liczby bezpłatnych transakcji. Konta oszczędnościowe stanowią atrakcyjną opcję dla osób, które chcą gromadzić środki na przyszłe wydatki, jednocześnie otrzymując odsetki od zgromadzonych oszczędności. Oprocentowanie kont oszczędnościowych może być zmienne lub stałe, w zależności od oferty banku.

Lokaty terminowe, znane również jako depozyty terminowe, są formą długoterminowego oszczędzania, gdzie środki są deponowane na określony czas w zamian za wyższe oprocentowanie. W odróżnieniu od kont bieżących i oszczędnościowych, środki zdeponowane na lokacie terminowej są zazwyczaj niedostępne do wypłaty przed upływem ustalonego okresu. Banki oferują różne okresy lokat, od kilku miesięcy do kilku lat, a oprocentowanie może być wyższe w przypadku dłuższych terminów. Lokaty terminowe są atrakcyjne dla osób, które chcą zabezpieczyć swoje oszczędności na przyszłość, jednocześnie czerpiąc korzyści z wyższych odsetek.

Operacje depozytowe odgrywają kluczową rolę w zarządzaniu płynnością banków. Środki zgromadzone na kontach depozytowych stanowią źródło finansowania dla banków, które mogą wykorzystywać je do udzielania kredytów oraz inwestowania na rynku finansowym. Banki muszą jednak dbać o odpowiednią płynność, aby móc w każdej chwili wywiązać się z zobowiązań wobec klientów. W związku z tym, banki stosują różnorodne narzędzia zarządzania płynnością, takie jak rezerwy obowiązkowe, linie kredytowe oraz inwestycje w płynne aktywa. Rezerwy obowiązkowe to określony procent depozytów, który banki muszą utrzymywać w formie gotówki lub na rachunkach w banku centralnym. Linie kredytowe umożliwiają bankom szybki dostęp do dodatkowych środków w przypadku nagłych potrzeb płynnościowych. Inwestycje w płynne aktywa, takie jak obligacje skarbowe, zapewniają bankom dodatkowe źródło płynności, które można szybko upłynnić w razie potrzeby.

Operacje depozytowe mają również istotne znaczenie dla stabilności finansowej. Banki muszą prowadzić odpowiedzialną politykę depozytową, aby zapewnić bezpieczeństwo zgromadzonych środków oraz zaufanie klientów. W tym celu banki stosują różne mechanizmy zarządzania ryzykiem, takie jak dywersyfikacja portfela aktywów, kontrola ryzyka kredytowego oraz monitoring płynności. Dywersyfikacja portfela aktywów polega na inwestowaniu zgromadzonych środków w różnorodne instrumenty finansowe, co zmniejsza ryzyko strat wynikających z niekorzystnych zmian na rynku. Kontrola ryzyka kredytowego obejmuje ocenę zdolności kredytowej klientów oraz stosowanie odpowiednich zabezpieczeń, aby minimalizować ryzyko niespłacenia kredytów. Monitoring płynności polega na regularnej analizie przepływów finansowych oraz prognozowaniu przyszłych potrzeb płynnościowych, co pozwala bankom na szybką reakcję w przypadku nagłych zmian na rynku.

Operacje depozytowe mają również wpływ na politykę monetarną prowadzoną przez banki centralne. Banki centralne, takie jak Europejski Bank Centralny (EBC) czy Narodowy Bank Polski (NBP), wykorzystują instrumenty polityki monetarnej, aby wpływać na poziom depozytów w systemie bankowym oraz kontrolować podaż pieniądza. Jednym z narzędzi polityki monetarnej są stopy procentowe, które określają koszt pożyczania środków przez banki. Wzrost stóp procentowych może skłonić banki do podnoszenia oprocentowania depozytów, co z kolei zachęca klientów do oszczędzania. Obniżenie stóp procentowych może prowadzić do spadku oprocentowania depozytów, co skłania klientów do zwiększania wydatków i inwestycji.

Innym narzędziem polityki monetarnej są operacje otwartego rynku, które polegają na zakupie lub sprzedaży papierów wartościowych przez banki centralne. Zakup papierów wartościowych przez bank centralny zwiększa ilość środków w systemie bankowym, co może prowadzić do wzrostu depozytów. Sprzedaż papierów wartościowych zmniejsza ilość środków w systemie bankowym, co może prowadzić do spadku depozytów. Banki centralne mogą również stosować politykę rezerw obowiązkowych, zmieniając wymagany poziom rezerw, co wpływa na ilość środków dostępnych do udzielania kredytów i inwestycji.

Operacje depozytowe mają również znaczenie dla klientów indywidualnych i przedsiębiorstw. Dla klientów indywidualnych, konta depozytowe stanowią bezpieczne miejsce do przechowywania oszczędności oraz umożliwiają codzienne zarządzanie finansami. Klienci mogą korzystać z różnych produktów depozytowych, aby dopasować swoje oszczędności do swoich potrzeb i celów finansowych. Przedsiębiorstwa korzystają z kont depozytowych do zarządzania płynnością, regulowania bieżących zobowiązań oraz gromadzenia środków na inwestycje. Banki oferują również specjalistyczne produkty depozytowe dla firm, takie jak konta firmowe, lokaty strukturyzowane oraz usługi cash management, które pomagają w efektywnym zarządzaniu finansami przedsiębiorstw.

W kontekście globalizacji i postępu technologicznego, operacje depozytowe ulegają ciągłym zmianom i ewolucji. Banki rozwijają nowe produkty i usługi depozytowe, aby sprostać rosnącym oczekiwaniom klientów oraz wyzwaniom rynkowym. Przykładem takich innowacji są konta depozytowe o zmiennym oprocentowaniu, które dostosowują się do zmian na rynku, oraz konta hybrydowe, łączące cechy kont oszczędnościowych i inwestycyjnych. Technologia cyfrowa umożliwia również rozwój bankowości internetowej i mobilnej, co pozwala klientom na wygodne zarządzanie swoimi depozytami z dowolnego miejsca i o dowolnej porze. Banki stosują zaawansowane systemy bezpieczeństwa oraz technologie blockchain, aby zapewnić ochronę środków oraz transparentność operacji depozytowych.

Podsumowując, operacje depozytowe stanowią fundament działalności bankowej, umożliwiając gromadzenie środków finansowych, zarządzanie płynnością oraz wspieranie działalności kredytowej i inwestycyjnej. Banki oferują różnorodne produkty depozytowe, takie jak konta bieżące, oszczędnościowe i lokaty terminowe, które spełniają potrzeby klientów.
Polskie banki w gospodarce socjalistycznej

5/5 - (1 vote)

Wstęp

Polska po II wojnie światowej znalazła się w obozie państw socjalistycznych, co miało fundamentalny wpływ na kształtowanie systemu gospodarczego kraju. Jednym z kluczowych elementów tego systemu były instytucje finansowe, a szczególnie banki, które pełniły istotną rolę w planowaniu i realizacji polityki gospodarczej państwa. W gospodarce socjalistycznej, charakteryzującej się centralnym planowaniem i dominacją własności państwowej, banki różniły się od tych funkcjonujących w gospodarce rynkowej zarówno pod względem swojej roli, jak i organizacji. Banki w Polsce Ludowej, podobnie jak w innych krajach bloku wschodniego, pełniły funkcję przede wszystkim narzędzia kontroli i redystrybucji środków finansowych, a nie samodzielnych podmiotów rynkowych.

Charakterystyka gospodarki socjalistycznej

Gospodarka socjalistyczna opierała się na centralnym planowaniu i eliminacji mechanizmów rynkowych jako głównego narzędzia alokacji zasobów. Zamiast wolnorynkowej konkurencji i popytu, produkcja i podział dóbr były planowane przez centralne organy państwowe. W Polsce Ludowej tę funkcję pełniła Państwowa Komisja Planowania Gospodarczego, która opracowywała plany wieloletnie, określające priorytety rozwoju poszczególnych sektorów gospodarki. W tym systemie pieniądz pełnił rolę pomocniczą, służąc głównie do rozliczeń między przedsiębiorstwami państwowymi i w ograniczonym stopniu w transakcjach konsumenckich. W tej rzeczywistości banki nie miały tak dużego wpływu na procesy gospodarcze, jak ma to miejsce w gospodarkach kapitalistycznych.

Funkcje banków w gospodarce socjalistycznej

W gospodarce socjalistycznej polskie banki pełniły przede wszystkim funkcję administracyjną, stanowiąc narzędzie do realizacji polityki finansowej państwa. Ich rola polegała na gromadzeniu środków finansowych oraz ich redystrybucji zgodnie z założeniami planu gospodarczego. Banki udzielały kredytów, jednak odbywało się to w sposób ściśle kontrolowany przez władze centralne. Kredyty były przeznaczane głównie na realizację inwestycji państwowych, takich jak rozwój przemysłu ciężkiego, energetyki czy infrastruktury. W praktyce oznaczało to, że banki nie miały autonomii w podejmowaniu decyzji o przydzielaniu środków finansowych.

Rola banków w gospodarce socjalistycznej była w dużej mierze ograniczona do funkcji pomocniczej wobec centralnego planowania. Banki w Polsce Ludowej były narzędziem kontrolnym, pozwalającym na monitorowanie przepływów finansowych w gospodarce. Oprócz udzielania kredytów, banki nadzorowały realizację planów inwestycyjnych, kontrolując, czy środki przeznaczone na inwestycje są wykorzystywane zgodnie z przeznaczeniem. Ponadto, w ramach systemu socjalistycznego, banki pełniły rolę pośrednika w transakcjach między przedsiębiorstwami państwowymi oraz między obywatelami a państwem.

Struktura systemu bankowego w Polsce Ludowej

System bankowy w Polsce Ludowej był ściśle związany z centralnym planowaniem gospodarczym. Najważniejszą instytucją finansową był Narodowy Bank Polski (NBP), który pełnił funkcję banku centralnego, jednak jego rola wykraczała poza standardowe funkcje banków centralnych w gospodarce rynkowej. NBP nie tylko emitował pieniądz, ale także sprawował kontrolę nad wszystkimi operacjami finansowymi w kraju. Zarządzał on zasobami finansowymi państwa, ustalał limity kredytowe dla poszczególnych sektorów gospodarki, a także kontrolował realizację planów gospodarczych.

Oprócz NBP istniały także inne banki, takie jak Bank Gospodarstwa Krajowego, Bank Handlowy czy banki spółdzielcze. Bank Gospodarstwa Krajowego pełnił rolę banku inwestycyjnego, finansując głównie projekty infrastrukturalne i przemysłowe. Bank Handlowy zajmował się obsługą międzynarodowych operacji handlowych, będąc głównym kanałem przepływu środków w relacjach Polski z zagranicą. Banki spółdzielcze, choć formalnie niezależne, były ściśle związane z państwem i pełniły rolę w obsłudze finansowej lokalnych inicjatyw gospodarczych, szczególnie w rolnictwie.

Najważniejszą role w nowym, powołanym po II wojnie światowej, socjalistycznym systemie bankowym zaczął odgrywać Narodowy Bank Polski (NBP), który w latach 1946 – 1951 przeprowadził likwidację, spełniającego do tej pory tę funkcję, Banku Polskiego S.A. Powołany 15 stycznia 1945 r. dekretem Krajowej Rady Narodowej, NBP miał spełniać funkcję banku centralnego i emisyjnego kraju. Przyjęto wówczas koncepcję, że NBP nie udziela bezpośrednio kredytów, lecz pełni funkcję banku banków, zajmując się przede wszystkim redyskontem weksli handlowych dyskontowanych uprzednio przez banki kredytu krótkoterminowego, co zapewniało mu większy wpływ na rozmiary kredytu.4

NBP uzyskał wyłączność na wprowadzanie do obiegu biletów bankowych. Nowe władze polskie w miarę wypierania wojsk niemieckich w 1944 r. podejmowały działania, których celem było przede wszystkim doprowadzenie obiegu pieniężnego do jednej waluty. Dekrety PKWN i KRN umożliwiły wprowadzenie jednolitej waluty polskiej.5 W końcu sierpnia 1944 r, wprowadzono do obiegu nowe znaki pieniężne. Pierwsza emisja znaków skarbowych PKWN została wydrukowana na terenie ZSRR, następne emisje drukowano już w Krakowie i Łodzi. Po utworzeniu NBP bank ten rozpoczął emisję swoich biletów bankowych. Obowiązywały one, podobnie jak bilety skarbowe PKWN, do dnia 29 października 1950 r., a więc do czasu kolejnej reformy walutowej w Polsce połączonej z denominacją.6

Wraz z deklarowanym przez władze Polski Ludowej procesem rozwoju socjalistycznego budownictwa, zmieniały się funkcje i zakres systemu bankowego. Znalazło to również odbicie w funkcjonowaniu NBP i jego roli w gospodarce. Następowało stopniowe odchodzenie od koncepcji NBP jako banku banków. Już 28 lutego 1946 r. Komitet Ekonomiczny Rady Ministrów podjął uchwałę o powierzeniu NBP kontroli finansowej przemysłu węglowego, hutniczego, włókienniczego. Postanowiono wówczas, że NBP obejmie kontrolą działalność pieniężno -gospodarczą zakładów i zjednoczeń przemysłowych, central zaopatrzenia i zbytu oraz skomercjalizowanych przedsiębiorstw państwowych, podlegających centralnym zarządom przemysłu węglowego i włókienniczego. Jednocześnie NBP przejął obsługę kredytową kontrolowanych przez siebie zakładów, przedsiębiorstw, central i instytucji w zakresie finansowania produkcji i zaopatrzenia, a więc kredytu krótkoterminowego.

NBP przejął więc również funkcję bezpośredniego kredytowania. Jej zakres był stopniowo rozszerzany, obejmując wszystkie kredyty obrotowe i inwestycyjne. W czasie dyskusji poprzedzających reformę bankową z 1948 r. proponowano powrót do koncepcji NBP jako banku banków, ale nie zostało to zrealizowane. W tej sytuacji dekret z 25 października 1948 r. o reformie bankowej rozszerzył zakres działania NBP. Oprócz sporządzania planu kredytowego i kasowego miał on opracować plan obrotu płatniczego z zagranicą, kontrolować gospodarkę finansową jednostek gospodarczych nie kredytowanych przez NBP w zakresie ustalonym przez ministra skarbu, kontrolować banki i spółdzielnie kredytowe, a także prowadzić obsługę kasową Skarbu Państwa. W roku 1949 NBP powierzono kontrolę funduszu płac, od roku 1950 – obsługę kasową budżetu, a od 1951 r. organizowanie i przeprowadzanie rozliczeń pieniężnych między przedsiębiorstwami, instytucjami i organizacjami, rozliczeń z zagranicą oraz innych czynności powierzonych mu przez ministra finansów.

Tak więc funkcje NBP wraz z rozszerzającą się centralizacją gospodarki przeszły znamienną ewolucję. Początkowo pełnił on tradycyjne funkcje banku centralnego, emitując walutę i będąc ostatecznym źródłem rezerw dla banków komercyjnych, następnie na przełomie lat czterdziestych i pięćdziesiątych zaczął bezpośrednio kredytować gospodarkę, co prowadziło do marginalizacji innych banków. Rozmiary emisji pieniądza zostały podporządkowane materialnym celom planu gospodarczego, czemu towarzyszyło równoczesne podporządkowanie NBP Ministerstwu Finansów. Model organizacyjny systemu bankowego w Polsce, podobnie jak w większości państw Europy Wschodniej , oparty był o preponderancję banku centralnego, kumulującego nie tylko funkcje emisyjne, lecz również rozliczeniowe, kredytowe i kontrolne wobec przeważającej większości uspołecznionych organizacji gospodarczych. Obok banku centralnego istniały w różnej formie prawnoorganizacyjnej banki państwowe, spółdzielcze, spółki akcyjne, instytucje wyspecjalizowane zajmujące się wybranymi, wąskimi dziedzinami gospodarki finansowej, takimi jak handel zagraniczny, rolnictwo, inwestycje państwowe, finanse ludności.

System bankowy Polski Ludowej stanowił istotny instrument w systemie gospodarczo – finansowym socjalistycznego państwa. Stąd też działalność i funkcje banków były ściśle związane z całym systemem i modelem zarządzania państwa i gospodarki. Okres przyspieszonej industrializacji w latach pięćdziesiątych doprowadził do tego, że scentralizowane formy rozwoju gospodarczego wymagały finansowania z budżetu państwa. Stąd też wzorem radzieckim pojawił się model centralnego banku, obejmującego swą działalnością zdecydowaną większość procesów gospodarczych i finansowych. Tworzone i przekształcone, a niektóre i likwidowane, banki specjalne obejmowały swym zasięgiem działania zawsze jedynie pewne wyspecjalizowane dziedziny, funkcjonując pod ścisłym nadzorem banku centralnego. W Polsce w latach 1948 – 1953 w wyniku kolejnych reform bankowych ukształtował się jednostopniowy system bankowy na czele z NBP, jako centralnym bankiem państwa i kilkoma zaledwie bankami operacyjnymi o charakterze branżowym (Bankiem Inwestycyjnym, Bankiem Rolnym, Bankiem Handlowym, Powszechną Kasą Oszczędności i Bankiem Polska Kasa Opieki S.A.). Uzupełnieniem tego systemu były banki spółdzielcze.

Polityka kredytowa

Polityka kredytowa w Polsce Ludowej była ściśle związana z założeniami centralnego planowania. Banki nie udzielały kredytów na podstawie analiz rynkowych czy oceny zdolności kredytowej, jak ma to miejsce w gospodarkach rynkowych. Zamiast tego, kredyty były przydzielane na realizację zadań wyznaczonych w planach gospodarczych. Przedsiębiorstwa państwowe miały zapewnione finansowanie swoich działań, co w praktyce prowadziło do braku efektywności w gospodarowaniu środkami. Polityka kredytowa była ściśle kontrolowana przez centralne władze, a decyzje o przydzieleniu kredytów były podejmowane na szczeblu politycznym, a nie finansowym.

W gospodarce socjalistycznej kredyt nie pełnił funkcji bodźca do rozwoju przedsiębiorczości. Był narzędziem realizacji planów państwowych i wspierał rozwój wybranych sektorów, przede wszystkim przemysłu ciężkiego i infrastruktury. Przedsiębiorstwa nie były obciążone koniecznością generowania zysku, co sprawiało, że efektywność wykorzystania kredytów była niska. Długofalowo prowadziło to do narastania problemów strukturalnych w gospodarce, takich jak nadmierne zadłużenie przedsiębiorstw i brak motywacji do innowacji.

Wpływ na gospodarkę i społeczeństwo

Rola banków w gospodarce socjalistycznej miała zarówno pozytywne, jak i negatywne skutki. Z jednej strony, banki umożliwiały realizację wielkich projektów inwestycyjnych, które były kluczowe dla rozwoju gospodarczego Polski Ludowej. Dzięki kredytom bankowym udało się zrealizować wiele ważnych inwestycji, takich jak budowa Nowej Huty, rozwój energetyki czy modernizacja infrastruktury transportowej. Z drugiej strony, system bankowy w gospodarce socjalistycznej przyczyniał się do utrzymania nieefektywności i braku konkurencyjności polskiej gospodarki. Brak motywacji do generowania zysku i innowacji w przedsiębiorstwach państwowych prowadził do stagnacji gospodarczej, a narastające zadłużenie przedsiębiorstw stawało się poważnym problemem dla finansów publicznych.

Społeczny wpływ systemu bankowego w Polsce Ludowej również był znaczący. Banki pełniły rolę pośrednika w transakcjach konsumpcyjnych, co w ograniczonym stopniu umożliwiało obywatelom korzystanie z kredytów konsumpcyjnych, jednak były one ściśle kontrolowane. Brak dostępu do realnego rynku finansowego i ograniczone możliwości inwestowania przez obywateli wpływały na ograniczoną mobilność społeczną i ograniczenia w zakresie prywatnej inicjatywy gospodarczej.

Podsumowanie

Polskie banki w gospodarce socjalistycznej pełniły funkcję narzędzia realizacji polityki centralnego planowania. Ich rola była podporządkowana celom państwowym, a nie zasadom rynkowym. System bankowy w Polsce Ludowej, oparty na ścisłej kontroli i centralnym planowaniu, umożliwiał realizację wielkich projektów inwestycyjnych, ale jednocześnie przyczyniał się do utrzymywania strukturalnych problemów gospodarczych. Banki nie miały autonomii, a ich decyzje kredytowe były podporządkowane politycznym priorytetom, co prowadziło do nieefektywności w alokacji zasobów. Wpływ banków na gospodarkę i społeczeństwo był ambiwalentny, z jednej strony umożliwiając rozwój infrastruktury, a z drugiej strony hamując rozwój przedsiębiorczości i innowacji.

Rozliczenie pieniężne za pomocą polecenia przelew

5/5 - (1 vote)

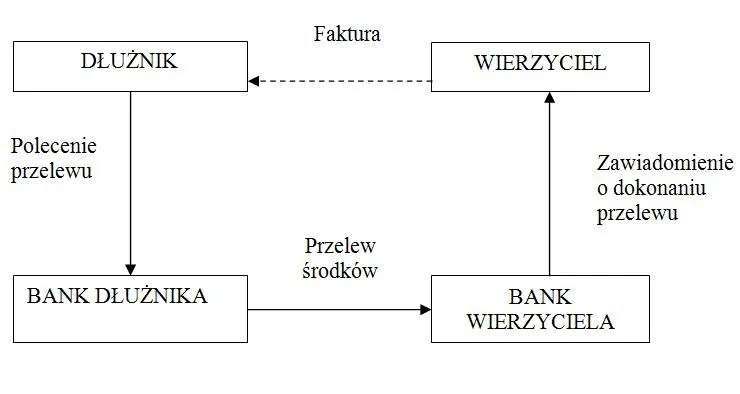
Przebieg rozliczeń za pomocą polecenia przelewu ilustruje rys. 2, a dokumentem bankowym jest czteroodcinkowy formularz polecenia przelewu. Jeden egzemplarz zatrzymuje zleceniodawca jako dowód na dokonanie księgowania, które zmniejszyło saldo jego rachunku, oddział banku zleceniodawcy zachowuje jeden egzemplarz polecenia jako dowód, że dokonał przelewu w sposób żądany przez zleceniodawcę. Dwa kolejne egzemplarze zostają przesłane do banku właściwego dla odbiorcy przelewu, jeden z nich zachowuje bank dla księgowania na rachunku odbiorcy, drugi zaś otrzymuje odbiorca przy wyciągu z rachunku jako zawiadomienie o zaksięgowaniu przelewu na jego rachunku.

Rys. 2. Rozliczenie pieniężne za pomocą polecenia przelew

Źródło: Z. Krzyżkiewicz, Podręcznik do nauki bankowości, BM i B, Warszawa 1994, s. 147.

W treści polecenia przelewu zleceniodawca poleca, aby oddział banku przelał z jego rachunku określoną kwotę pieniędzy na rzecz wskazanego odbiorcy, wymienia, więc nazwę oraz numer rachunku bankowego odbiorcy, a także podaje skróconą informację o regulowaniu zobowiązania. Dokument podpisuje upoważniona osoba, podająca przy tym datę.

Przyjęcie przez oddział banku polecenia przelewu powinno być zaksięgowane i wykonane w tym samym dniu, a najpóźniej w następnym dniu roboczym po jego przyjęciu. Warunkiem wykonania polecenia jest posiadanie przez zleceniodawcę (dłużnika) odpowiedniego pokrycia na rachunku bankowym. Polecenie przelewu przyjęte do realizacji mimo braku pokrycia na rachunku dłużnika oddział banku przechowuje w kartotece zobowiązań do czasu jego pokrycia w okresie umownie uzgodnionym. Po upływie tego okresu polecenie zostaje dłużnikowi zwrócone z adnotacją banku: „zwrot zgodnie z umową”.[1]

Obecnie w dobie informatyzacji rozliczeń źródłowe polecenia przelewu po obciążeniu rachunku zleceniodawcy (dłużnika) i uznaniu rachunku odbiorcy przelewu (wierzyciela) pozostają w oddziale banku zleceniodawcy. Oddział banku odbiorcy drukuje „wtórniki” dowodów uznaniowych. Za prawidłowość księgowań jest odpowiedzialny oddział banku zleceniodawcy. Kwoty przelewu przekazywane są drogą teletransmisji w trybie on- line i off- line.

Dla klientów, którzy zachowują w rozliczeniach międzybankowych dokument papierowy, wprowadzono nowy standard dokumentu przelewu, który za pośrednictwem optycznego czytnika może być przeniesiony na elektroniczne nośniki informacji. Niektóre banki przeprowadzają rozrachunki między oddziałami elektronicznie w czasie rzeczywistym, rezygnując z fizycznego przesyłania dokumentów papierowych. Bezdokumentowe rozliczenia poleceniami przelewu będą w przyszłości podstawową formą rozliczeń bezgotówkowych osób prawnych i fizycznych.[2]

Czeki rozrachunkowe, oznaczone napisem „tylko do rozrachunku”, albo nazwą formularza „czek rozrachunkowy”, służą do rozliczeń bezgotówkowych. Są one najwygodniejszą formą bezgotówkowego regulowania płatności, które muszą być pokryte natychmiast. Czek rozrachunkowy może być wystawiony w momencie ustalenia kwoty należności i wykorzystany do natychmiastowej zapłaty. Skraca to cykl rozliczeniowy i zwiększa bezpieczeństwo obrotu, ponieważ czeki rozrachunkowe są realizowane bezgotówkowo.[3]

Czeki rozrachunkowe są alternatywną formą rozliczeń w stosunku do polecenia przelewu. Odbiorca, po otrzymaniu świadczenia płaci czekiem, wręczając go wierzycielowi (dostawcy). Ten opatruje czek (na odwrocie) pieczątką firmową i podpisami, a następnie przedkłada go do realizacji bezpośrednio u trasata (banku wystawcy) lub w swoim banku, gdzie posiada rachunek. Ale uznanie rachunku posiadacza czeku następuje dopiero po uzyskaniu przez ten bank od trasata środków pieniężnych niezbędnych do wypłacenia kwoty czeku.

Posługiwanie się formą czeku rozrachunkowego jest wygodne. Może mieć zastosowanie przy różnych rozliczeniach. Dużą zaletą jest również to, że czek rozrachunkowy zabezpiecza przed podjęciem gotówki przez osobę nieupoważnioną.[4]

Istota czeku potwierdzonego polega na zagwarantowaniu jego realizacji przez bank, który odpowiednią kwotę przeksięgowuje na odrębny rachunek, zapewniając w ten sposób środki na wykupienie czeku oraz dokonuje potwierdzenia czeku, umieszczając klauzulę potwierdzającą na jego odwrotnej stronie.

Euroczeki są dogodną formą regulowania płatności w podróżach zagranicznych, a także płatności krajowych. Warunkiem gwarancji euroczekowej jest zamieszczenie na odwrocie blankietu czekowego numeru przedkładanej jednocześnie karty gwarancyjnej. Euroczeki mogą być także skupowane przez banki bezpośrednio od wystawców. Euroczek wystawiony w złotych jest gwarantowany do określonej wysokości.

Polecenie zapłaty jest dyspozycją płatniczą udzieloną bankowi przez wierzyciela, aby obciążył określoną kwotą rachunek bankowy dłużnika i uznał nią rachunek wierzyciela. Dyspozycja wierzyciela zawiera równocześnie jego zgodę na cofnięcie przez bank dokonanego rozliczenia (zapisów), gdyby dłużnik wycofał, odwołał polecenie zapłaty. Przeprowadzanie rozliczeń w tej formie wymaga, aby wierzyciel i dłużnik mieli rachunki w bankach, które zawarły porozumienie o stosowaniu tej formy rozliczeń, a dłużnik wyraził zgodę na stosowanie przez wierzyciela poleceń zapłaty przy rozliczeniu określonych zobowiązań w umowach terminowych.

Uznanie rachunku bankowego wierzyciela następuje po uzyskaniu środków przez jego bank od banku dłużnika, wystarczających do pokrycia dokonywanej dyspozycji płatniczej. Dłużnik może w określonym terminie odwołać pojedyncze polecenie zapłaty. Wówczas bank dłużnika ma obowiązek natychmiastowego uznania jego rachunku bankowego kwotą odwołanego rozliczenia, a bank wierzyciela ma obowiązek przekazania tej kwoty do banku dłużnika. Maksymalna kwota pojedynczego polecenia zapłaty nie może przekroczyć równowartości 1000 EURO, gdy dłużnikiem jest osoba fizyczna nie prowadząca działalności gospodarczej, a 10 000 EURO w przypadku pozostałych dłużników.[5]

Akredytywę w obrocie krajowym stosuje się rzadko. Bank działając na zlecenie klienta, ale we własnym imieniu, zobowiązuje się pisemnie wobec beneficjanta akredytywy, że dokona wpłaty po spełnieniu przez niego warunków określonych w akredytywie. Jest to forma rozliczeń zabezpieczająca przede wszystkim interes dostawcy, chociaż uwzględnia również interes odbiorcy. Pierwszemu zapewnia natychmiastowe otrzymanie należności, drugiemu zaś pozwala uzależnić zapłatę od spełnienia przez dostawcę ustalonych warunków. Z tych względów akredytywa nadaje się przede wszystkim do rozliczeń z nieznanymi kontrahentami, mającymi siedzibę w innej miejscowości lub z partnerami słabo wypłacalnymi, gdy dostawca pragnie dodatkowo zapewnić sobie należną zapłatę.

Istota rozliczeń za pomocą akredytywy polega na pokrywaniu (w formie bezgotówkowej) przez oddział właściwy dla wierzyciela określonych wierzytelności z wyodrębnionych na ten cel środków dłużnika z zachowaniem warunków ustalonych przez dłużnika.

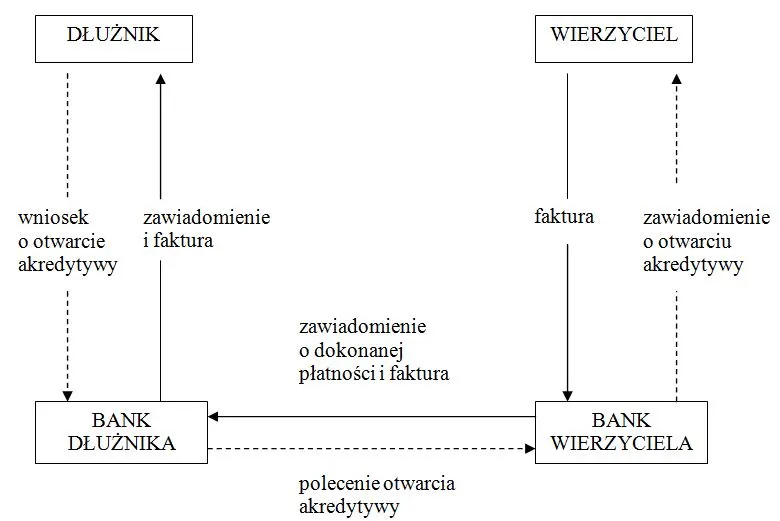
W krajowych rozliczeniach za pomocą akredytywy zapłata następuje w banku wierzyciela, który następnie obciąża rachunek akredytywy w banku dłużnika. Dlatego też akredytywę zazwyczaj otwiera się na rzecz jednego wierzyciela. Na rysunku 3 przedstawiono rozliczenia pieniężne za pomocą akredytywy.

Rys. 3. Rozliczenie pieniężne za pomocą akredytywy

Źródło: Z. Krzyżkiewicz, Operacje bankowe – rozliczenia i ewidencja, Poltext, Warszawa 1999, s. 90.

Podstawą otwarcia akredytywy jest wniosek dłużnika założony w oddziale jego banku, a wskazujący wierzyciela (dostawce) i oddział banku wierzyciela, w którym będą dokonywane wypłaty.

Rozliczenia za pomocą akredytywy nie są popularne, gdyż technika towarzysząca tej metodzie jest pracochłonna, a także wpływa hamująco na ruch towarów. Wysyłka towarów następuje, bowiem dopiero po otrzymaniu przez dostawcę zawiadomienia o otwarciu akredytywy i zmusza go do przystosowania terminów dostaw do okresu ważności akredytywy.

Różnicę między przekazywanymi wpłatami a wartością dostaw rozlicza się za dłuższy okres, co znacznie upraszcza technikę rozliczeń i zmniejsza pracochłonność czynności rozliczeniowych.

Zinstytucjonalizowaną formą rozliczeń kompensacyjnych są okresowe rozliczenia saldami, które mogą stosować kontrahenci wzajemnie świadczący sobie usługi, roboty i dostawy. Ponieważ występują oni wobec siebie w podwójnym charakterze, okresowe rozliczenia saldami mogą znacznie uprościć procedurę rozrachunku, gdyż tylko jeden z uczestników będzie dokonywał rozliczenia w ustalonych odstępach czasu. Istota tej metody rozliczeń polega, więc na zastąpieniu regulowania poszczególnych należności ewidencjonowaniem wzajemnych świadczeń i wyrównywaniem salda wzajemnych roszczeń. Okresowe porównanie i rozliczenie sald zastępuje wielokrotne i dwustronne rozrachunki. Znikome dotychczas stosowanie tej formy rozliczeń wynikało z trudności dobrania stale i wzajemnie świadczących sobie partnerów.[6]


[1]Z. Krzyżkiewicz, Operacje bankowe, op. cit., s. 68-69.

[2] W. L. Jaworski ( red.), Bankowość. Podręcznik akademicki, Poltext, Warszawa 2001, s. 317.

[3] W.L. Jaworski, Z. Krzyżkiewicz, B. Kosiński, Banki, rynek, operacje, polityka, op. cit., s. 164.

[4] J. Grzywacz, Współpraca przedsiębiorstwa z bankiem, Difin, Warszawa 2003, s. 86.

[5] W. L. Jaworski ( red.), Bankowość. Podręcznik akademicki, Poltext, Warszawa 2001, s. 318.

[6] J. Grzywacz, Współpraca przedsiębiorstwa z bankiem, Difin, Warszawa 2003, s. 91-92.

Klasyfikacja klientów banku

5/5 - (1 vote)

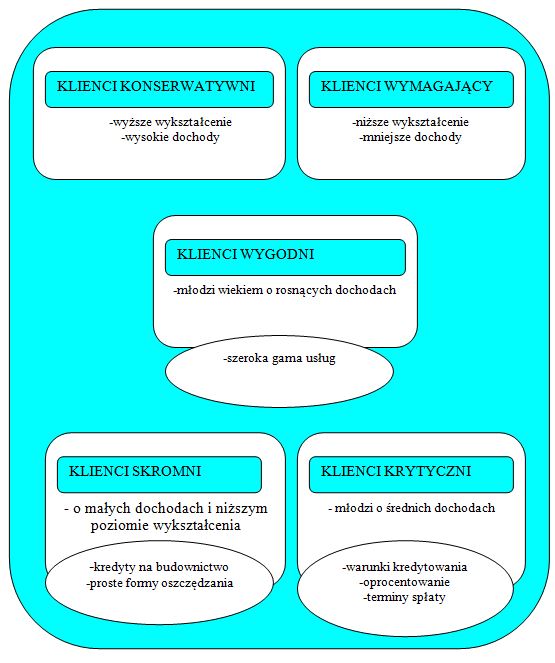
Zakres usług w programie działania banku oznacza mniejsze lub większe zróżnicowanie proporcji w poszczególnych rodzajach działalności. Przy wprowadzaniu nowego asortymentu  bank dąży do zróżnicowania oferowanych usług, nie likwiduje przy tym innych. Kluczem do zróżnicowania działań marketingowych w banku jest umiejętne segregowanie swoich klientów. Na schemacie 2 przedstawiono przykładową klasyfikację klientów banku.

Schemat 2. Klasyfikacja klientów banku

Źródło: K. Opolski, Podstawy marketingu bankowego, “Bank i Kredyt”, nr 12, 1995 r., s. 9.

Bank nieustannie staje wobec delikatnego i trudnego problemu: z jednej strony – chciałby zachęcić do korzystania ze swych usług jak największą liczbę osób, z drugiej zaś – zmuszony jest dokonywać ostrej selekcji potencjalnych kredytobiorców ze względu na wysokie ryzyko związane z kredytowaniem.

Bank udziela kredytów powściągliwie, ograniczając się do tych wnioskodawców, którzy od pewnego czasu są już jego klientami, sprawiają wrażenie partnerów solidnych i wypłacalnych, posiadających stałe dochody.[1]

Udzielając kredytów osobom fizycznym banki żądają wypełnienia obszernych ankiet stosują różnego rodzaju dodatkowe środki ostrożności zaostrzające selekcję.

Badania sytuacji finansowej przedsiębiorstw ubiegających się o kredyt są wnikliwe i wszechstronne. Nie ograniczają się one do analizy sprawozdawczości finansowej. W przypadku większych operacji bank stara się o opinie z różnych źródeł i dokonuje inspekcji na terenie przedsiębiorstwa. Selekcja dotyczy nie tylko osób ubiegających się o kredyty. Każde wydanie książeczki czekowej wiąże się z ryzykiem niewłaściwego użycia czeku. Przy dużych lokatach pieniężnych bank musi się upewnić, że dokonywana wpłata nie ma charakteru „prania brudnych pieniędzy”.

Najwięcej korzyści przynosi oczywiście współpraca z solidną, zamożną klientelą, o wysokim standingu finansowym. Bank nie rezygnuje ze współpracy z klientelą mniej zamożną, stara się jednak oferować jej inne produkty, dostosowane do stopnia jej zamożności: wkłady oszczędnościowe, kredyty konsumpcyjne, książeczki oszczędnościowo – kredytowe. Klientom bogatszym proponuje natomiast lokaty w papierach wartościowych, pośrednictwo w zakupie nieruchomości itp.

Klientów można podzielić na cztery podstawowe grupy.

Grupa pierwsza to ludzie młodzi, rozpoczynający karierę zawodową, którzy nie zgromadzili jeszcze majątku, są na etapie zakładania rodzin, zakupu mebli oraz zakupu lub wynajmu mieszkań. W stosunku do tej grupy bank powinien stosować daleko posuniętą ostrożność, oferować umiarkowane kredyty celowe pod warunkiem wpłacenia zarobków klienta na rachunek banku, przestrzegać przed nadmiernym zadłużeniem, dyskretnie obserwować sposób posługiwania się czekami.

Grupa druga obejmuje osoby osiągające stopniowo pozycję zawodową, szczyty kariery lub powodzenie w biznesie, poszukujące korzystnych lokat dla gromadzących się zasobów, nabywające nieruchomości (w tym rezydencje letnie), droższe samochody i meble. Tej grupie osób można zaoferować bogaty wachlarz dochodowych i pewnych lokat oraz kredyty na nieruchomości i sprzęt.

Grupa trzecia to osoby w wieku przedemerytalnym, poszukujące bezpiecznych lokat, dodatkowych ubezpieczeń, zakupujące nieruchomości dla siebie i dzieci. Bank traktuje tych klientów z szacunkiem, akcentuje oferowanie bezpiecznych lokat, proponuje porady w sprawach lokat, zakupu nieruchomości i dzieł sztuki, a także w kwestiach podatkowych.

Grupa czwarta obejmuje osoby w wieku emerytalnym, korzystające ze zgromadzonego majątku. Wobec tej grupy osób bank akcentuje szacunek i życzliwość oraz pełne zrozumienie dla problemów klienta, proponuje wszechstronne poradnictwo, m.in. w sprawach spadkowych i podatkowych, troszczy się o wygodę klienta.

Badania doprowadziły do wykrycia jeszcze jednej grupy potencjalnych klientów, a mianowicie osób bardzo młodych, przed rozpoczęciem pracy zawodowej. Grupa ta może stać się bardzo dobrym klientem, korzystającym z książeczek oszczędnościowych i kredytów na zakupy ratalne pod warunkiem przedstawienia wiarygodnych poręczeń osób starszych. Do tej grupy osób banki zaczynają kierować specjalne oferty rachunków i kredytów „studencko – młodzieżowych”.[2]

Usługi oferowane przez bank dzielą się na trzy główne grupy:

  1. działalność depozytową,
  2. działalność kredytową,
  3. obsługę bieżącej działalności podmiotów gospodarczych, osób fizycznych i inne.[3]

Podstawową funkcją depozytów jest zaspokajanie potrzeby oszczędzania, zabezpieczenia przyszłości oraz racjonalnego gospodarowania środkami finansowymi, dodatkową zaletą jest nieskomplikowany charakter operacji.

Funkcja usług kredytowych polega na tym, że odpowiadają one zapotrzebowaniu na środki finansowe podmiotów gospodarczych i osób fizycznych dla realizacji określonych przedsięwzięć. Jakość usług zależy od czasu oczekiwania na decyzję, od warunków, w jakich są oferowane, od stosunku kredytodawcy do kredytobiorcy.

Funkcje podstawowe obsługi bieżącej polegają na przyśpieszeniu realizacji decyzji gospodarczych uczestników rynku, uprawnieniu transakcji handlowych, ułatwieniu podejmowania i dokonywania różnych przedsięwzięć. Klienci, wybierając dany bank, zwracają głównie uwagę na szybkość, terminowość i rzetelność wykonania oraz wysoki poziom obsługi.

Klasyfikacja klientów banku jest kluczowym elementem zarządzania relacjami z klientami oraz optymalizacji oferty produktowej i usługowej. Proces ten polega na podziale klientów na różne segmenty w oparciu o różne kryteria, takie jak zachowania finansowe, wartość klienta, potrzeby, demografia oraz wiele innych czynników. Dokładna klasyfikacja pozwala bankom lepiej zrozumieć swoją bazę klientów, dostosować usługi do ich specyficznych potrzeb oraz zwiększyć efektywność działań marketingowych i sprzedażowych.

Kryteria Klasyfikacji Klientów

Demografia: Podział klientów na podstawie wieku, płci, wykształcenia, stanu cywilnego, liczby członków rodziny oraz innych czynników demograficznych. Dzięki temu banki mogą lepiej zrozumieć, jakie produkty i usługi mogą być najbardziej atrakcyjne dla różnych grup demograficznych.

Geografia: Segmentacja klientów według miejsca zamieszkania, np. miasta, regionu lub kraju. Różnice geograficzne mogą wpływać na potrzeby i preferencje klientów, co jest szczególnie ważne dla banków działających na wielu rynkach regionalnych lub międzynarodowych.

Zachowania Finansowe: Analiza zachowań finansowych klientów, takich jak częstotliwość korzystania z konta, regularność wpłat i wypłat, korzystanie z kredytów, oszczędności, inwestycje itp. Pozwala to bankom zidentyfikować różne profile finansowe klientów i dostosować ofertę produktową.

Wartość Klienta: Segmentacja według wartości, jaką klient wnosi do banku, mierzona np. przychodami generowanymi przez klienta, wartością depozytów, wielkością kredytów, kosztami obsługi klienta. Ta klasyfikacja jest kluczowa dla strategii zarządzania relacjami z klientem oraz alokacji zasobów banku.

Preferencje Produktowe: Podział klientów na podstawie ich preferencji co do konkretnych produktów bankowych, takich jak karty kredytowe, konta oszczędnościowe, kredyty hipoteczne, produkty inwestycyjne itp. Dzięki temu banki mogą skuteczniej promować odpowiednie produkty i usługi.

Segmentacja Klientów

Klienci Detaliczni: Osoby fizyczne korzystające z podstawowych produktów bankowych, takich jak konta osobiste, karty debetowe, kredyty konsumenckie, konta oszczędnościowe. Klienci detaliczni są często klasyfikowani według różnych poziomów dochodów, co pozwala na lepsze dostosowanie oferty produktowej.

Klienci Premium: Zamożniejsi klienci, którzy korzystają z zaawansowanych usług bankowych, takich jak zarządzanie majątkiem, doradztwo inwestycyjne, indywidualne podejście do obsługi klienta. Banki często oferują specjalne programy lojalnościowe oraz dedykowanych opiekunów dla tej grupy klientów.

Klienci VIP: Najzamożniejsi klienci, którzy generują znaczną część przychodów banku. Dla tej grupy banki oferują ekskluzywne usługi, takie jak private banking, zaawansowane doradztwo inwestycyjne, zarządzanie majątkiem oraz dostęp do ekskluzywnych produktów finansowych.

Klienci Korporacyjni: Firmy i przedsiębiorstwa korzystające z produktów i usług bankowych. Klienci korporacyjni są często klasyfikowani według wielkości firmy, branży, w której działają, oraz potrzeb finansowych, takich jak kredyty firmowe, linie kredytowe, zarządzanie płynnością, produkty inwestycyjne.

Klienci Małych i Średnich Przedsiębiorstw (MŚP): Małe i średnie firmy, które często mają specyficzne potrzeby finansowe, takie jak finansowanie działalności, leasing, zarządzanie płynnością, usługi księgowe. Banki oferują specjalne produkty i usługi dostosowane do potrzeb MŚP.

Klienci Instytucjonalni: Organizacje, takie jak fundacje, stowarzyszenia, agencje rządowe, które korzystają z usług bankowych. Ta grupa klientów ma specyficzne potrzeby związane z zarządzaniem funduszami, rozliczeniami oraz doradztwem finansowym.

Korzyści z Klasyfikacji Klientów

Klasyfikacja klientów pozwala bankom na bardziej efektywne zarządzanie relacjami z klientami oraz na lepsze dostosowanie oferty do ich potrzeb. Banki mogą identyfikować najbardziej wartościowych klientów i skupiać się na utrzymaniu i rozwoju relacji z nimi. Dzięki segmentacji możliwe jest tworzenie spersonalizowanych ofert, które zwiększają satysfakcję klientów i ich lojalność. Banki mogą również lepiej planować i realizować kampanie marketingowe, skierowane do konkretnych segmentów klientów, co zwiększa ich efektywność i obniża koszty marketingu.

Klasyfikacja klientów umożliwia bankom lepsze zarządzanie ryzykiem, poprzez identyfikację klientów o wyższym ryzyku kredytowym oraz odpowiednie dostosowanie polityki kredytowej. Pozwala to również na lepsze zarządzanie portfelem produktów i usług, poprzez identyfikację najbardziej i najmniej rentownych segmentów klientów. Dzięki analizie segmentów klientów banki mogą lepiej przewidywać trendy rynkowe oraz dostosowywać swoje strategie biznesowe do zmieniających się warunków rynkowych.

Wyzwania i Przyszłość Klasyfikacji Klientów

Pomimo wielu korzyści, klasyfikacja klientów banku wiąże się również z wyzwaniami. Jednym z głównych wyzwań jest gromadzenie i analiza dużej ilości danych o klientach, co wymaga zaawansowanych narzędzi analitycznych oraz inwestycji w technologie informacyjne. Banki muszą również zadbać o ochronę danych osobowych i zgodność z przepisami dotyczącymi prywatności, co jest szczególnie ważne w kontekście rosnącej liczby regulacji dotyczących ochrony danych.

W przyszłości, rozwój technologii, takich jak sztuczna inteligencja, big data oraz machine learning, otworzy nowe możliwości w zakresie klasyfikacji klientów. Zaawansowane algorytmy będą mogły analizować ogromne ilości danych i identyfikować wzorce, które są niewidoczne dla tradycyjnych metod analizy. Pozwoli to na jeszcze bardziej precyzyjną segmentację klientów oraz na tworzenie bardziej spersonalizowanych ofert.

Personalizacja usług stanie się kluczowym elementem strategii banków, ponieważ klienci będą oczekiwać coraz bardziej dostosowanych do swoich potrzeb produktów i usług. Banki będą musiały inwestować w rozwój technologii, które umożliwią lepsze zrozumienie i przewidywanie potrzeb klientów, co pozwoli na tworzenie bardziej wartościowych relacji z klientami.

Przykłady Wdrożeń w Praktyce

Jednym z przykładów skutecznej klasyfikacji klientów jest zastosowanie systemów CRM (Customer Relationship Management), które integrują dane o klientach z różnych źródeł i umożliwiają ich kompleksową analizę. Dzięki systemom CRM banki mogą lepiej zarządzać relacjami z klientami, personalizować oferty oraz monitorować satysfakcję klientów.

Innym przykładem jest wykorzystanie analizy behawioralnej do identyfikacji klientów o wysokim ryzyku kredytowym. Dzięki analizie wzorców zachowań finansowych, banki mogą wcześniej wykrywać potencjalne problemy i podejmować odpowiednie działania zapobiegawcze, takie jak dostosowanie warunków kredytowych lub oferowanie programów restrukturyzacyjnych.

Kolejnym przykładem jest segmentacja klientów korporacyjnych według branży, co pozwala bankom na tworzenie specjalistycznych ofert dostosowanych do specyficznych potrzeb firm z różnych sektorów. Dzięki temu banki mogą lepiej wspierać rozwój swoich klientów oraz zwiększać swoją konkurencyjność na rynku.

Podsumowując, klasyfikacja klientów banku jest kluczowym elementem strategii zarządzania relacjami z klientami oraz optymalizacji oferty produktowej. Dzięki segmentacji banki mogą lepiej zrozumieć potrzeby swoich klientów, dostosować do nich swoje produkty i usługi oraz zwiększyć efektywność działań marketingowych i sprzedażowych. Pomimo wyzwań związanych z gromadzeniem i analizą danych, rozwój technologii otwiera nowe możliwości w zakresie precyzyjnej segmentacji i personalizacji usług. Dzięki temu banki mogą tworzyć bardziej wartościowe i trwałe relacje z klientami, co przyczynia się do ich długoterminowego sukcesu.


[1] W.L. Jaworski, Z. Krzyżkiewicz, B. Kosiński, Banki, rynek, operacje, polityka, wyd. VII, Poltext, Warszawa 1998, s. 321.

[2] W.L. Jaworski, Z. Krzyżkiewicz, B. Kosiński, Banki, rynek, operacje, polityka, op. cit., s. 321.

[3] K. Opolski, Podstawy marketingu bankowego, „Bank i Kredyt”, nr 12, 1995 r., s. 8.

Oferty wybranych banków w ramach bankowości internetowej

5/5 - (1 vote)

Długo się zastanawiałem nad tym, w jaki sposób dokonać porównania banków w ramach bankowości internetowej. Doszedłem do wniosku, że nie wszystkie banki wezmę pod uwagę. Porównania dokonam poprzez przedstawienie ofert banków oferujących usługi internetowe (PKO BP, Millennium, ING, Pekao S.A., Santander) oraz takiego, który jest wyłącznie bankiem wirtualnym (mBank). Porównując ww. banki, analizie będzie podlegać interfejs systemu bankowego pracującego w trybie on-line oraz oferta najprostszych kont internetowych, będących rachunkami rozliczeniowo-oszczędnościowymi…

Bankowość internetowa, znana również jako e-bankowość, zrewolucjonizowała sposób, w jaki klienci indywidualni i przedsiębiorstwa korzystają z usług finansowych. Rozwój technologii cyfrowych i globalna dostępność internetu umożliwiły bankom na całym świecie świadczenie usług na zupełnie nowym poziomie, oferując klientom wygodę, szybkość oraz bezpieczeństwo. W Polsce bankowość internetowa jest niezwykle popularna, a czołowe banki nieustannie wprowadzają innowacje, aby sprostać rosnącym oczekiwaniom użytkowników. Niniejszy artykuł przedstawia szczegółowy przegląd ofert wybranych polskich banków w zakresie bankowości internetowej, ukazując różnorodność dostępnych usług oraz stopień ich zaawansowania technologicznego.

Bankowość internetowa zyskała na popularności przede wszystkim dzięki możliwościom, jakie oferuje w zakresie zarządzania finansami bez konieczności odwiedzania oddziału banku. Klienci mogą w każdej chwili, z dowolnego miejsca na świecie, sprawdzić stan swojego konta, wykonać przelew, opłacić rachunki, a nawet zainwestować swoje środki. W Polsce pierwsze kroki w kierunku bankowości internetowej zostały podjęte w latach 90. XX wieku, a rozwój tej formy usług był napędzany przez rosnącą dostępność internetu oraz zmieniające się potrzeby klientów. Współcześnie, praktycznie każdy bank działający na polskim rynku oferuje dostęp do bankowości internetowej, jednak zakres oferowanych usług oraz stopień ich zaawansowania może się znacznie różnić.

Bank PKO BP, jako największy bank w Polsce, posiada jedną z najbardziej zaawansowanych platform bankowości internetowej – iPKO. Platforma ta jest dostępna zarówno dla klientów indywidualnych, jak i dla firm, oferując szeroki wachlarz usług. Klienci mogą zarządzać swoimi rachunkami, wykonywać przelewy krajowe i zagraniczne, inwestować w fundusze, zakładać lokaty, a także ubiegać się o kredyty. Jednym z wyróżników iPKO jest jego intuicyjność i łatwość obsługi, co czyni go atrakcyjnym zarówno dla młodszych użytkowników, jak i dla osób starszych. Dodatkowo, bank oferuje zaawansowane funkcje bezpieczeństwa, takie jak logowanie za pomocą odcisku palca lub rozpoznawania twarzy, co znacznie zwiększa poziom ochrony konta przed nieautoryzowanym dostępem.

Bank Millennium również oferuje nowoczesną platformę bankowości internetowej, znaną jako Millenet. Usługi dostępne w Millenet są bardzo zróżnicowane i obejmują nie tylko standardowe operacje, takie jak przelewy i zarządzanie kontem, ale także bardziej zaawansowane funkcje, jak np. zdalne podpisywanie umów kredytowych, zakładanie lokat czy inwestowanie w fundusze. Bank Millennium wyróżnia się na rynku dzięki rozbudowanej sekcji porad finansowych, dostępnej bezpośrednio w ramach Millenet, co pozwala klientom lepiej zarządzać swoimi finansami i podejmować bardziej świadome decyzje. Ponadto, bank ten stawia duży nacisk na personalizację usług, oferując spersonalizowane oferty i rekomendacje na podstawie analizy historii transakcji klienta.

Bank ING z kolei rozwija swoją platformę bankowości internetowej pod nazwą Moje ING. Jest to jedna z najbardziej nowoczesnych i rozbudowanych platform na polskim rynku, oferująca szeroką gamę usług. Klienci ING mają dostęp do zaawansowanych narzędzi finansowych, takich jak menedżer budżetu, który automatycznie kategoryzuje wydatki i pozwala na bieżąco śledzić strukturę wydatków. Moje ING oferuje również integrację z systemami zewnętrznymi, co umożliwia użytkownikom zarządzanie wszystkimi swoimi rachunkami w jednym miejscu, nawet jeśli są one prowadzone w różnych bankach. Platforma Moje ING jest także znana ze swojej elastyczności – klienci mogą dostosować interfejs do własnych potrzeb, co czyni korzystanie z niej bardziej intuicyjnym i efektywnym.

Bank Pekao S.A., jeden z najstarszych banków w Polsce, także nie pozostaje w tyle, oferując swoim klientom nowoczesną platformę Pekao24. Podobnie jak inne banki, Pekao S.A. umożliwia zarządzanie kontem, dokonywanie przelewów oraz inwestowanie środków. Co więcej, Pekao24 oferuje zaawansowane funkcje dla klientów korporacyjnych, takie jak możliwość zarządzania płynnością finansową firmy czy dostęp do specjalistycznych raportów finansowych. Platforma ta jest również zintegrowana z mobilnymi płatnościami, co umożliwia klientom realizację transakcji bez konieczności posiadania karty płatniczej. Pekao S.A. stawia również na rozwój technologii biometrycznych, oferując klientom logowanie za pomocą odcisku palca oraz rozpoznawania twarzy, co zwiększa poziom bezpieczeństwa.

Bank Santander, będący jednym z największych banków w Europie, w Polsce oferuje platformę bankowości internetowej Santander Internet. Platforma ta jest ceniona za swoją prostotę i szybkość działania, co sprawia, że jest szczególnie popularna wśród osób, które cenią sobie efektywność i oszczędność czasu. Santander Internet oferuje wszystkie podstawowe funkcje bankowości internetowej, w tym zarządzanie rachunkami, przelewy, zakładanie lokat oraz ubieganie się o kredyty. Bank ten jest również pionierem w zakresie wprowadzenia do Polski płatności mobilnych, co umożliwia klientom dokonywanie płatności z użyciem smartfonów. Dodatkowo, Santander Internet oferuje zaawansowane narzędzia do zarządzania inwestycjami, co czyni go atrakcyjnym wyborem dla bardziej zaawansowanych użytkowników.

Bank mBank, znany jako lider w dziedzinie bankowości internetowej w Polsce, oferuje jedną z najbardziej zaawansowanych platform e-bankowości pod nazwą mBank. Platforma ta jest synonimem innowacyjności i nowoczesności, oferując klientom szereg zaawansowanych funkcji, takich jak analiza wydatków, automatyczne oszczędzanie, a także możliwość inwestowania w fundusze inwestycyjne. mBank oferuje również wyjątkowo elastyczny system powiadomień, który informuje klientów o każdym ruchu na koncie, co zwiększa poziom kontroli nad finansami. Platforma ta jest także zintegrowana z systemem płatności mobilnych BLIK, co umożliwia klientom szybkie i wygodne dokonywanie płatności z użyciem smartfona.

Porównując oferty wybranych banków w Polsce, można zauważyć, że każdy z nich stawia na różne aspekty bankowości internetowej, aby sprostać potrzebom swoich klientów. Wspólnym mianownikiem wszystkich platform jest dążenie do maksymalnej automatyzacji procesów, co pozwala na szybkie i bezpieczne zarządzanie finansami. Innowacje technologiczne, takie jak płatności mobilne, logowanie biometryczne czy narzędzia do zarządzania budżetem, stają się standardem na rynku i są kluczowym elementem strategii rozwoju banków.

Warto jednak zauważyć, że mimo rozwoju technologii, banki muszą również zmierzyć się z licznymi wyzwaniami. Jednym z głównych problemów jest bezpieczeństwo transakcji internetowych, zwłaszcza w kontekście rosnącej liczby cyberataków. Banki muszą nieustannie inwestować w rozwój zabezpieczeń, aby chronić dane swoich klientów przed kradzieżą lub nieautoryzowanym dostępem. Ponadto, rosnąca konkurencja na rynku wymaga od banków ciągłego udoskonalania swoich ofert oraz dostosowywania się do zmieniających się potrzeb klientów.

Podsumowując, bankowość internetowa w Polsce jest dobrze rozwinięta i oferuje szeroki wachlarz usług, które pozwalają klientom na wygodne i efektywne zarządzanie swoimi finansami. Banki, takie jak PKO BP, Millennium, ING, Pekao S.A., Santander oraz mBank, stale wprowadzają innowacje, aby sprostać rosnącym wymaganiom użytkowników oraz zapewnić im najwyższy poziom bezpieczeństwa i wygody. Każdy z tych banków oferuje unikalne funkcje i narzędzia, które pozwalają na kompleksowe zarządzanie finansami, zarówno dla klientów indywidualnych, jak i firm. Rozwój bankowości internetowej jest nie tylko odpowiedzią na potrzeby współczesnych konsumentów, ale także istotnym elementem strategii banków w dobie cyfryzacji. W przyszłości można spodziewać się dalszej integracji technologii z usługami bankowymi, co może prowadzić do jeszcze bardziej zaawansowanych i zautomatyzowanych rozwiązań, które będą jeszcze lepiej odpowiadać na potrzeby klientów w dynamicznie zmieniającym się środowisku finansowym.

[ciąg dalszy nastąpi]