Struktura organizacyjna i charakterystyka zasobów wewnętrznych banku BGŻ S.A. Oddział Kielce

5/5 - (2 votes)

Struktura organizacyjna banku przedstawia układ jego jednostek i komórek organizacyjnych oraz służy temu, aby bank funkcjonował w sposób maksymalnie efektywny.[1]

W BGŻ S.A. występuje trzy-stopniowa struktura organizacyjna:

I szczebel – Centrala Banku

II szczebel – oddziały terenowe

III szczebel – placówki operacyjne.

Do zadań Centrali banku należy: tworzenie strategii działania, realizacja przedsięwzięć wynikających z pełnionych przez bank funkcji banku krajowego, prowadzenie działań i analiz marketingowych, prowadzenie rozliczeń bankowych, określenie zasad prowadzenia rachunków bankowych, opracowywanie projektów i zarządzeń wewnętrznych, kształtowanie sieci banku oraz koordynacja działań jednostek podległych.[2]

Funkcje oddziałów terenowych pełnią oddziały wojewódzkie, a w większych województwach także, tworzone dodatkowo, oddziały operacyjne. Do obowiązków oddziałów należy: prowadzenie rachunków bankowych, udzielanie kredytów, prowadzenie rozliczeń pieniężnych, a także udzielanie wszechstronnej pomocy zrzeszonym bankom spółdzielczym.

Placówki operacyjne BGŻ S.A. to: Biuro Maklerskie, Centralny Ośrodek Doskonalenia Kadr i ogólnokrajowe ośrodki szkoleniowo-wypoczynkowe.

Biuro Maklerskie wykonuje zadania w zakresie świadczenia usług maklerskich, zawodowego doradztwa w zakresie obrotu papierami wartościowymi oraz zarządzania cudzym pakietem papierów wartościowych.

Do zadań Centralnego Ośrodka Doskonalenia Kadr należy organizowanie i prowadzenie szkolenia, dokształcania i doskonalenia kwalifikacji kadr oraz współpraca z instytucjami finansowymi.

Ogólnokrajowe ośrodki szkoleniowo-wypoczynkowe świadczą usługi w zakresie wypoczynku i rekreacji w skali kraju dla pracowników Banku i członków ich rodzin. Mogą również świadczyć odpłatne usługi na rzecz innych podmiotów gospodarczych.

Na koniec 2001 roku w sieci BGŻ S.A. funkcjonowało 335 placówek tj.:

  • 95 oddziałów,
  • 59 filii,
  • 169 bankowych punktów obsługi,
  • 12 placówek Integrum.

W 2001 roku sieć placówek banku powiększyła się o 34 placówki, tj. o 2 filie, 20 bankowych punktów obsługi i 12 placówek Integrum.[3]

Rysunek 6. Sieć placówek Banku Gospodarki Żywnościowej S.A.
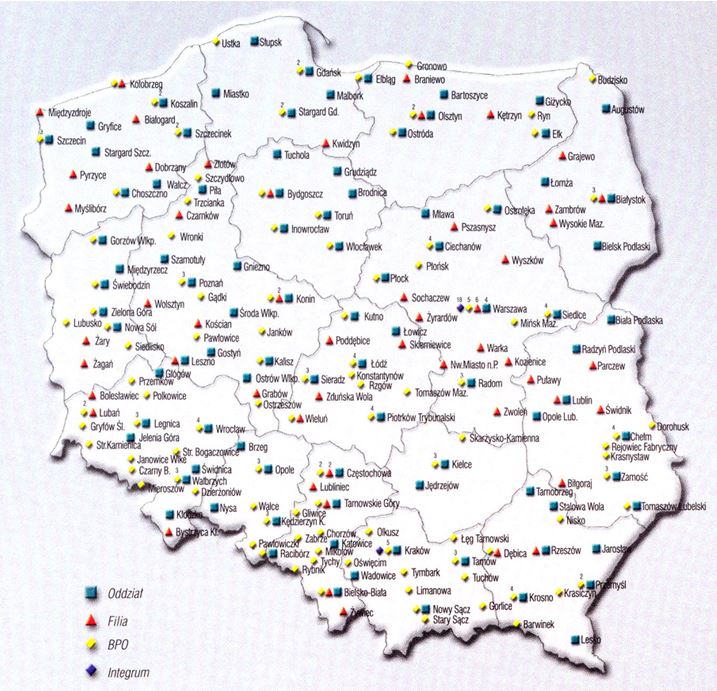
Źródło: oferta usług BGŻ S.A.

BGŻ S.A. Oddział Kielce organizuje i prowadzi sprzedaż produktów i usług bankowych oraz podejmuje działania dla pozyskania nowych klientów.

BGŻ S.A. Oddział Kielce dysponuje następującymi zasobami rzeczowymi:

  • Nieruchomości o wartości 400.000 zł, w tym: grunty własne, budynki i budowle;
  • Urządzeniami technicznymi i maszynami o wartości 194.984 zł;
  • Środkami transportu, których wartość wyceniono na 46.502 zł;
  • Ruchomości i wyposażenie o łącznej wartości 49.146 zł.

Wynik działalności gospodarczej, strukturę bilansu, zmiany w ciągu trzech ostatnich lat w bilansie i rachunku zysków i strat charakteryzują załączniki 2, 3 i 4.

Bank utrzymuje bieżącą płynność finansową regulując swoje zobowiązania terminowo. Przyrost depozytów pozwala na utrzymanie płynności płatniczej oraz na zwiększenie portfela kredytowego.

Oddział BGŻ S.A. w Kielcach ogółem zatrudnia 173 osoby.

Oddziałem kieruje dyrektor i odpowiada on za przestrzeganie przez komórki organizacyjne Oddziału zaleceń i wytycznych dyrektorów podstawowych komórek organizacyjnych centrali.

—

[1] G. Rytelewska, „Marketing…”, op.cit s. 297.

[2] Regulamin organizacyjny Banku Gospodarki Żywnościowej S.A.

[3] Raport roczny BGŻ S.A.

Kredyty preferencyjne

5/5 - (1 vote)

praca podyplomowa o finansowaniu przedsiębiorstw

Mianem kredytów preferencyjnych określane są kredyty, których koszt jest niższy od rynkowego kosztu analogicznych kredytów – zazwyczaj dzięki dopłatom określonych instytucji. Najczęściej są to nieodnawialne kredyty inwestycyjne, udzielone na finansowanie przedsięwzięć, które są korzystne ze społecznego punktu widzenia. Są one dofinansowywane przez Skarb Państwa.

Przykładem może być „kredyt na realizację przedsięwzięć inwestycyjnych tworzących nowe stałe miejsca pracy w działalnościach pozarolnicznych, gwarantujących zatrudnienie ludności wiejskiej”. Szczegółowe informacje na ten temat znajdują się na stronie internetowej PKO Banku Polskiego S.A.[1]. Do najważniejszych należą:

  • kredyt ten może zostać udzielony na realizację przedsięwzięć gwarantujących powstanie nowych stałych miejsc pracy dla ludności wiejskiej w działalnościach pozarolniczych, w gminach i miastach do 20 tys. mieszkańców,
  • istnieje możliwość udzielenia kredytu podmiotom dopiero rozpoczynającym działalność gospodarczą,
  • kwota kredytu nie może przekroczyć 25 tys. zł na jedno nowe miejsce pracy, a w przypadku przedsięwzięć realizowanych na obszarach o zagrożonych szczególnie wysokim poziomem bezrobocia strukturalnego – 35 tys. zł,
  • minimalny wkład własny kredytobiorcy wymagany jest na poziomie 20 % wartości realizowanej inwestycji,
  • kredytobiorca spłaca połowę całkowitych kosztów oprocentowania kredytu, nie mniej jednak niż 3 %, a pozostała część spłacana jest przez Agencję Rozwoju i Modernizacji Rolnictwa,
  • kredyt może zostać udzielony maksymalnie na 6 lat, a w przypadku regionów zagrożonych wysokim bezrobociem strukturalnym na 8 lat, możliwa jest także karencja w spłacie rat kapitału i odsetek.

Innym przykładem kredytu preferencyjnego jest kredyt termomodernizacyjny udzielany przez Bank Gospodarstwa Krajowego S.A. Szczegółowe informacje o tym kredycie znajdują się na stronie internetowej banku[2]. Przeznaczony jest on m.in. na przedsięwzięcia, których celem jest:

  • ulepszenie, w wyniku którego następuje zmniejszenie:
  • rocznego zapotrzebowania na energię dostarczaną do budynków mieszkalnych:
  • w budynkach, w których modernizuje się jedynie system grzewczy – o co najmniej 10% ,
  • w budynkach, w których w latach 1985 – 2001 przeprowadzono modernizację systemu grzewczego – o co najmniej 15%,
  • w pozostałych budynkach – o co najmniej 25%,
  • co najmniej o 25% rocznych strat energii pierwotnej w lokalnym źródle ciepła, tj. kotłowni lub węźle cieplnym, z których nośnik ciepła jest dostarczany bezpośrednio do instalacji ogrzewania i ciepłej wody w budynku,
  • wykonanie przyłączy technicznych do scentralizowanego źródła ciepła, w związku z likwidacj ą lokalnego źródła ciepła, w celu zmniejszenia kosztów zakupu ciepła dostarczanego do budynków – co najmniej o 20% w stosunku rocznym,
  • zamianę konwencjonalnych źródeł energii na źródła niekonwencjonalne.

W przypadku realizacji celu przedsięwzięcia termomodernizacyjnego (co musi zostać stwierdzone tzw. audytem energetycznym dokonanym przez bank), BGK spłaca za kredytobiorcę 25 % kwoty kredytu. Na stronie internetowej BGK znajduje się lista banków, które podpisały z nim umowę o współpracy w zakresie udzielania kredytów termomodernizacyjnych. Kredyt ten nie jest co prawda przeznaczony na modernizację budynków, w których prowadzona jest działalność gospodarcza, ale – jak już wcześniej wspomniano – np. w przypadku przedsiębiorcy prowadzącego jednoosobową działalność gospodarczą i zmuszonego ponieść koszty związane z remontem domu, wydaje się on być jednym ze sposobów na finansowanie działalności gospodarczej – poprzez zmniejszenie wydatków.

—

[1]    Informacje ze strony internetowej PKO Banku Polskiego S.A.

[2]   Informacje ze strony internetowej Banku Gospodarstwa Krajowego S.A.