Bank hipoteczny a bank uniwersalny – różnice czynności bankowych

5/5 - (1 vote)

Prawo bankowe i własny statut sprawiają, że bank jest niezależnym i samofinansującym się przedsiębiorstwem. Dochód banku to różnica między odsetkami od kredytów udzielanych, prowizjami i opłatami za usługi oraz odsetkami płaconymi depozytariuszom.

Banki hipoteczne i banki uniwersalne pełnią różne funkcje w systemie finansowym, odpowiadając na zróżnicowane potrzeby klientów i rynków. Zrozumienie różnic między tymi dwoma rodzajami instytucji bankowych jest kluczowe dla analizy ich roli oraz wpływu na gospodarkę i sektor finansowy.

Banki hipoteczne, jak sama nazwa wskazuje, koncentrują się na działalności związanej z kredytami hipotecznymi oraz finansowaniem nieruchomości. Ich głównym zadaniem jest udzielanie kredytów zabezpieczonych hipoteką, czyli pożyczek, w których nieruchomość stanowi zabezpieczenie spłaty. Banki hipoteczne specjalizują się w długoterminowych kredytach na zakup, budowę lub remont nieruchomości, a także w refinansowaniu istniejących zobowiązań hipotecznych. Ze względu na charakter swojej działalności, banki hipoteczne często angażują się w analizę i ocenę ryzyka związanego z nieruchomościami, a także w zarządzanie portfelem hipotecznym, co wymaga specjalistycznej wiedzy z zakresu rynku nieruchomości oraz prawa hipotecznego.

W przeciwieństwie do banków hipotecznych, banki uniwersalne oferują szeroki wachlarz usług bankowych, obejmujących zarówno kredyty hipoteczne, jak i inne produkty finansowe. Banki uniwersalne są w stanie zaspokajać różnorodne potrzeby klientów dzięki swojej kompleksowej ofercie, która obejmuje kredyty osobiste, kredyty samochodowe, kredyty biznesowe, usługi oszczędnościowe, inwestycyjne, a także obsługę kont bankowych i usługi płatnicze. Banki uniwersalne działają na zasadzie integracji różnych usług bankowych pod jednym dachem, co umożliwia im efektywne zarządzanie różnymi aspektami finansów klientów i oferowanie kompleksowych rozwiązań finansowych.

Różnice w funkcjonowaniu tych dwóch typów banków można dostrzec także w sposobie, w jaki zarządzają swoimi portfelami kredytowymi. Banki hipoteczne, ze względu na swoją specjalizację, koncentrują się na długoterminowych, często dużych kwotowo kredytach zabezpieczonych nieruchomościami. Ich strategie kredytowe są zatem ukierunkowane na długotrwałe relacje z klientami oraz szczegółową ocenę wartości nieruchomości i ryzyka kredytowego. Wymaga to od banków hipotecznych zaawansowanych procedur oceny zdolności kredytowej oraz zarządzania ryzykiem związanym z nieruchomościami, co może wiązać się z dużą ilością dokumentacji i długotrwałym procesem wnioskowania i przyznawania kredytów.

Z kolei banki uniwersalne, dzięki swojej różnorodnej ofercie, zarządzają portfelami kredytowymi o różnych profilach ryzyka i okresach spłaty. Udzielają kredytów krótko- i średnioterminowych, w tym kredytów osobistych i biznesowych, co wymaga od nich elastyczności w dostosowywaniu oferty do zmieniających się potrzeb klientów oraz warunków rynkowych. Banki uniwersalne są w stanie szybko reagować na zmiany w gospodarce i dostosowywać swoje produkty finansowe, co pozwala im efektywnie konkurować na rynku finansowym.

Różnice te wpływają również na sposób, w jaki banki hipoteczne i banki uniwersalne pozyskują i wykorzystują kapitał. Banki hipoteczne często finansują swoje operacje poprzez emisję papierów wartościowych zabezpieczonych hipoteką oraz inne instrumenty dłużne, co pozwala im na pozyskiwanie długoterminowego kapitału. W przeciwieństwie do tego, banki uniwersalne korzystają z różnorodnych źródeł kapitału, takich jak depozyty klientów, emisje akcji i obligacji oraz inne instrumenty finansowe, co pozwala im na bardziej zróżnicowane zarządzanie kapitałem i ryzykiem.

W kontekście regulacji, banki hipoteczne i banki uniwersalne podlegają różnym wymogom prawnym i nadzorczym. Banki hipoteczne muszą przestrzegać przepisów dotyczących kredytów hipotecznych, zabezpieczeń hipotecznych oraz ochrony prawnej klientów, co wiąże się z koniecznością szczegółowej znajomości przepisów prawa hipotecznego i nieruchomości. Banki uniwersalne z kolei muszą spełniać szersze wymogi regulacyjne dotyczące działalności bankowej, w tym przepisy dotyczące kapitału, płynności, zarządzania ryzykiem oraz ochrony konsumentów, co wymaga od nich szerokiego zakresu zgodności z regulacjami finansowymi.

Banki hipoteczne i banki uniwersalne różnią się znacząco w zakresie swoich funkcji i specjalizacji. Banki hipoteczne koncentrują się na długoterminowych kredytach zabezpieczonych nieruchomościami, zarządzając ryzykiem związanym z rynkiem nieruchomości i długotrwałymi relacjami z klientami. Banki uniwersalne oferują szeroką gamę usług finansowych, zarządzając różnorodnymi produktami kredytowymi i kapitałem oraz dostosowując swoje oferty do zmieniających się potrzeb klientów i warunków rynkowych. Różnice te wpływają na sposób działania obu typów banków, ich strategie zarządzania ryzykiem oraz podejście do regulacji prawnych i nadzorczych.

Obsługa obiegu pieniądza, skupianie oszczędności i wolnych kapitałów finansowych poprzez przyjmowanie depozytów i przekształcanie ich w kapitały funkcjonujące poprzez udzielanie kredytów to główne zadania banku.

W oparciu o Prawo Bankowe z 1997 roku działania banku uniwersalnego obejmują: przyjmowanie wpłat gotówkowych płatnych na żądanie lub w określonym terminie oraz prowadzenie rachunków tych wpłat, otwieranie innych rachunków bankowych, udzielanie kredytów, udzielanie i potwierdzanie gwarancji i akredytyw bankowych, emitowanie papierów wartościowych bankowych, przeprowadzanie bankowych rozliczeń pieniężnych, wydawanie, rozliczanie i umarzanie pieniądza elektronicznego

Wykonywanie innych obowiązków określonych w odrębnych ustawach dla banku

Ponadto obowiązki bankowe obejmują następujące czynności: udzielanie pożyczek pieniężnych, czeków i wekslów oraz operacje związane z gwarancjami; wydawanie kart płatniczych i wykonywanie operacji z nimi; terminowe operacje finansowe; nabywanie i zbywanie wierzytelności pieniężnych; przechowywanie wartościowych przedmiotów; i udzielanie kredytów i pożyczek konsumenckich w rozumieniu odrębnych ustaw. Pomoc rezydentom w przekazywaniu pieniędzy za granicę oraz w rozliczeniu się z nierezydentami w kraju.

Poza powyższymi działaniami banki uniwersalne mogą:

• Zaciąganie zobowiązań związanych z emisją papierów wartościowych, wykonywanie obrotu papierami wartościowymi, nabywanie akcji i praw z akcji, udziały innej osoby prawnej i jednostki uczestnictwa w funduszach inwestycyjnych,

• Zamiana wierzytelności na składniki majątku dłużnika, z tym że bank jest zobowiązany do ich sprzedaży w okresie nie dłuższym niż trzy lata od daty nabycia.

Nabywanie i zbywanie nieruchomości; świadczenie porad finansowych i doradczych; świadczenie innych usług finansowych; i wykonywanie innych czynności, jeżeli przepisy odrębnych ustaw uprawniają je do tego.

Podstawowym celem banku uniwersalnego jest prowadzenie rachunków ROR, wykonywanie operacji finansowych i udzielanie kredytów różnym klientom.

Bank Hipoteczny, jako bank specjalistyczny, może wykonywać tylko działania zgodne z Ustawą z dnia 29 sierpnia 1997 roku o listach zastawnych i bankach hipotecznych. Bank odgrywa główną rolę w udzielaniu kredytów hipotecznych, które są refinansowane przede wszystkim z funduszy uzyskanych z emisji hipotecznych listów zastawnych. Bank ma również możliwość przyjmowania depozytów terminowych. Specjalistyczny bank, który został założony wyłącznie w formie spółki akcyjnej, specjalizuje się w finansowaniu średnio- i długoterminowych inwestycji budowlanych i komercyjnych. Podstawowymi obowiązkami banku hipotecznego są udzielanie kredytów hipotecznych oraz emitowanie listów zastawnych w celu refinansowania tych kredytów.

Działania banku hipotecznego obejmują następujące działania: 1. Udzielanie kredytów zabezpieczonych hipoteką, 2. Udzielanie kredytów niezabezpieczonych hipoteką, 3. Nabywanie wierzytelności od innych banków z tytułu udzielonych kredytów zabezpieczonych hipoteką oraz wierzytelności z tytułu kredytów niezabezpieczonych hipoteką, 4. Emitowanie hipotecznych listów zastawnych, które stanowią podstawę wierzytelności banku hipotecznego z tytułu: a) udzielonych kredytów zabezpiecz

Poza wyżej wymienionymi czynnościami banki hipoteczne mogą wykonywać następujące czynności:

1. Przyjmowanie lokat terminowych,

2. Zaciąganie kredytów i pożyczek,

3. Emitowanie obligacji,

4. Przechowywanie papierów wartościowych,

5. Nabywanie i obejmowanie akcji lub udziałów innych podmiotów, których forma prawna zapewnia ograniczenie odpowiedzialności banku hipotecznego do wysokości zainwestowanych środków, o ile służy to wykonywaniu czynności banku hipotecznego, przy czym ogólna wartość nabytych i objętych akcji i udziałów nie może przekroczyć 10% wysokości funduszy własnych banku hipotecznego,

6. Prowadzenie rachunków bankowych służących obsłudze projektów inwestycyjnych realizowanych z wykorzystaniem kredytów udzielonych przez bank hipoteczny,

7. Świadczenie usług konsultacyjno-doradczych związanych z rynkiem nieruchomości w tym także w zakresie ustalania bankowo-hipotecznej wartości nieruchomości,

8. Zarządzanie wierzytelnościami banku hipotecznego oraz innych banków, z tytułu kredytów, o których mowa w podstawowych czynnościach banku hipotecznego, jak również udzielanie tych kredytów w imieniu innych banków na podstawie zawartych z nimi umów.

Bank hipoteczny może wykorzystywać pieniądze z lokat, kredytów, pożyczek i obligacji tylko do refinansowania podstawowych operacji.

Banki mają na celu zapewnienie wszystkim grupom klientów najwyższej jakości usług finansowych oraz sprostanie wyzwaniom jakie niesie rozwój rynku usług finansowych w Polsce.
Powszechny i hipoteczny bank oferują potencjalnemu klientowi różne usługi, biorąc pod uwagę zakres ich działalności.

Bank uniwersalny pozwala na wykonywanie podstawowych zadań finansowych, takich jak prowadzenie ROR, udzielanie kredytów konsumpcyjnych, udzielanie kredytów, pożyczek, poręczeń i gwarancji itp. Z drugiej strony bank hipoteczny specjalizuje się w udzielaniu kredytów, takich jak kredyty na zakup, wykup mieszkania, remont lub modernizację gotowego mieszkania oraz spłata wszelkich kredytów lub pożyczek zaciągniętych przez kredytobiorcę w innym banku.

Podział banków na uniwersalne i specjalistyczne pozwala na precyzyjne obsługę określonych usług finansowych.
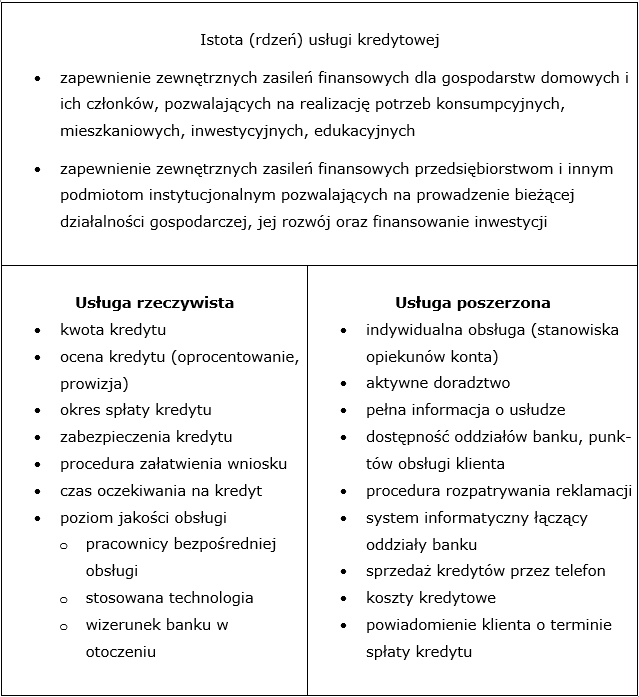
Usługa kredytowa jako produkt marketingowy

5/5 - (1 vote)

Usługa kredytowa jako produkt marketingowy stanowi istotny element współczesnego rynku finansowego. Kredyty są jednym z podstawowych narzędzi, które banki i instytucje finansowe oferują swoim klientom, a skuteczne zarządzanie tymi produktami wymaga zastosowania zaawansowanych strategii marketingowych. Kredyt jako produkt marketingowy różni się od innych dóbr i usług, ponieważ jest to bardziej złożony i długoterminowy produkt, który wiąże się z wieloma aspektami finansowymi, prawnymi i psychologicznymi.

Na początek warto zrozumieć, czym jest usługa kredytowa. Kredyt to umowa finansowa, w ramach której jedna strona (kredytodawca) udziela drugiej stronie (kredytobiorcy) określonej kwoty pieniędzy na ustalony czas, oczekując jej zwrotu wraz z odsetkami. Kredyty mogą mieć różne formy, w tym kredyty hipoteczne, samochodowe, konsumpcyjne czy inwestycyjne, z różnymi warunkami i strukturami spłat. Jako produkt marketingowy, kredyt wymaga specyficznych strategii, które uwzględniają zarówno potrzeby rynku, jak i cele banku lub instytucji finansowej.

W marketingu kredytów kluczowe jest zrozumienie, że produkt ten jest przede wszystkim związany z długoterminowym zobowiązaniem finansowym, co wpływa na jego promocję i sprzedaż. Kredytodawcy muszą skutecznie komunikować korzyści płynące z kredytu, takie jak dostęp do większych środków finansowych czy możliwość realizacji większych inwestycji, ale także muszą zarządzać obawami klientów związanymi z wysokimi kosztami i ryzykiem niewypłacalności.

Jednym z fundamentalnych aspektów marketingu kredytów jest segmentacja rynku. Instytucje finansowe muszą precyzyjnie określić, do jakich grup klientów kierują swoje produkty. Segmentacja może opierać się na różnych kryteriach, takich jak demografia, styl życia, poziom dochodów czy potrzeby finansowe. Banki oferują różne produkty kredytowe dla różnych segmentów rynku, co pozwala na lepsze dopasowanie oferty do potrzeb klienta i zwiększa efektywność działań marketingowych.

Kolejnym ważnym elementem marketingu kredytów jest strategia cenowa. Banki muszą zdecydować o poziomie oprocentowania, prowizji oraz innych kosztów związanych z kredytem. Oprocentowanie może być stałe lub zmienne, a wybór pomiędzy nimi zależy od preferencji klientów i aktualnej sytuacji rynkowej. Strategia cenowa powinna być dostosowana do konkurencji oraz do oczekiwań klientów, aby przyciągnąć ich uwagę i skłonić do skorzystania z oferty.

Promocja kredytów jest również kluczowym elementem marketingu. Banki stosują różnorodne techniki promocyjne, takie jak reklama w mediach tradycyjnych i cyfrowych, kampanie marketingowe, a także promocje i oferty specjalne. Współczesny marketing kredytów często korzysta z narzędzi cyfrowych, takich jak marketing internetowy, social media czy e-mail marketing, które pozwalają na precyzyjne dotarcie do potencjalnych klientów i skuteczne przekazywanie informacji o ofercie kredytowej.

Relacje z klientami odgrywają również istotną rolę w marketingu kredytów. Współczesne banki i instytucje finansowe starają się budować długotrwałe relacje z klientami, oferując im indywidualne doradztwo i wsparcie na każdym etapie korzystania z kredytu. Programy lojalnościowe, usługi dodatkowe czy personalizowane oferty mogą znacząco wpłynąć na satysfakcję klientów i ich lojalność wobec banku.

W kontekście usługi kredytowej jako produktu marketingowego nie można pominąć aspektu regulacji prawnych. Kredyty są ściśle regulowane przez prawo, co oznacza, że banki muszą przestrzegać określonych zasad i przepisów dotyczących udzielania kredytów, informowania klientów o kosztach oraz ochrony konsumentów. Właściwe zarządzanie zgodnością z regulacjami prawnymi jest nie tylko obowiązkiem, ale także istotnym elementem budowania zaufania i reputacji banku.

Ostatnim, ale nie mniej ważnym aspektem marketingu kredytów jest zarządzanie ryzykiem. Kredyty wiążą się z ryzykiem niewypłacalności, co oznacza, że banki muszą stosować odpowiednie strategie zarządzania ryzykiem, aby minimalizować straty i zapewniać rentowność swoich produktów. Analiza zdolności kredytowej klientów, monitorowanie spłat oraz dostosowywanie oferty do zmieniających się warunków rynkowych są kluczowymi działaniami, które pozwalają na skuteczne zarządzanie ryzykiem.

Źródło: M. Pluta – Olearnik, Marketing Usług Bankowych, PWE, Warszawa 1999

Usługa kredytowa jako produkt marketingowy wymaga zastosowania złożonych i zróżnicowanych strategii, które uwzględniają zarówno potrzeby klientów, jak i cele banku. Skuteczny marketing kredytów polega na precyzyjnej segmentacji rynku, odpowiedniej strategii cenowej, efektywnej promocji, budowaniu relacji z klientami, przestrzeganiu regulacji prawnych oraz zarządzaniu ryzykiem. Współczesne banki muszą nieustannie dostosowywać swoje strategie marketingowe, aby sprostać rosnącym wymaganiom rynku i oczekiwaniom klientów, co pozwala im na utrzymanie konkurencyjności i osiąganie sukcesów w dynamicznie zmieniającym się środowisku finansowym.

Usługa kredytowa jako produkt marketingowy nie tylko wymaga zaawansowanych strategii, ale także adaptacji do zmieniającego się otoczenia rynkowego oraz innowacji technologicznych, które wpływają na sposób oferowania i zarządzania kredytami. Współczesny rynek finansowy jest niezwykle dynamiczny, co stawia przed bankami wyzwania związane z szybko zmieniającymi się preferencjami klientów oraz nowymi technologiami. Aby skutecznie konkurować na tym rynku, banki muszą nie tylko reagować na zmieniające się warunki, ale także aktywnie kształtować swoje oferty kredytowe w odpowiedzi na innowacje i trendy.

Jednym z kluczowych trendów wpływających na marketing kredytów jest rozwój technologii finansowych, znany jako fintech. Innowacje w zakresie technologii, takie jak sztuczna inteligencja, blockchain, big data i automatyzacja, zmieniają sposób, w jaki banki udzielają kredytów, zarządzają ryzykiem i komunikują się z klientami. Sztuczna inteligencja pozwala na bardziej precyzyjną analizę zdolności kredytowej, co umożliwia szybsze podejmowanie decyzji kredytowych i personalizację ofert. Blockchain może poprawić transparentność i bezpieczeństwo transakcji, a big data pozwala na lepsze zrozumienie potrzeb klientów oraz prognozowanie trendów rynkowych.

W ramach strategii marketingowej, banki coraz częściej wykorzystują również narzędzia analityczne do monitorowania efektywności swoich działań. Analiza danych pozwala na identyfikację najskuteczniejszych kanałów komunikacji, preferencji klientów oraz skuteczności różnych ofert kredytowych. Dzięki temu banki mogą optymalizować swoje kampanie marketingowe, dostosowywać oferty do oczekiwań rynku i zwiększać efektywność działań promocyjnych.

Zintegrowane podejście do marketingu kredytów wymaga także efektywnego zarządzania doświadczeniami klientów. Customer Experience (CX) staje się kluczowym elementem strategii marketingowej, ponieważ pozytywne doświadczenia klientów mogą znacząco wpłynąć na ich lojalność i rekomendacje. Personalizacja usług, prostota procesów oraz szybka reakcja na potrzeby klientów są istotnymi aspektami, które wpływają na postrzeganie oferty kredytowej. Banki muszą zadbać o to, aby proces ubiegania się o kredyt był jak najbardziej transparentny, zrozumiały i dostępny dla klientów, a także zapewnić im wsparcie na każdym etapie realizacji kredytu.

Współczesne banki muszą także zwracać uwagę na kwestie związane z odpowiedzialnością społeczną i etyką. Zwiększająca się świadomość społeczna dotycząca zrównoważonego rozwoju i odpowiedzialności społecznej wpływa na oczekiwania klientów wobec instytucji finansowych. Banki, które aktywnie promują zrównoważony rozwój, odpowiedzialne praktyki kredytowe oraz transparentność w działaniu, mogą zyskać przewagę konkurencyjną i budować silniejszą reputację na rynku. Zrównoważone kredyty, takie jak kredyty na projekty ekologiczne czy wspierające lokalne społeczności, stają się coraz bardziej popularne i mogą przyciągać klientów, którzy są zainteresowani wspieraniem inicjatyw proekologicznych i społecznych.

W kontekście globalizacji rynku finansowego, banki muszą również uwzględniać różnice kulturowe i regulacyjne w różnych krajach. Globalne podejście do marketingu kredytów wymaga zrozumienia lokalnych rynków, preferencji klientów oraz przepisów prawnych. Banki operujące na rynkach międzynarodowych muszą dostosować swoje strategie do specyfiki lokalnych rynków, aby skutecznie konkurować i zaspokajać potrzeby klientów w różnych regionach.

Usługa kredytowa jako produkt marketingowy wymaga nieustannego dostosowywania strategii do zmieniającego się otoczenia rynkowego i postępu technologicznego. Skuteczne zarządzanie kredytami jako produktami marketingowymi polega na zrozumieniu potrzeb klientów, stosowaniu nowoczesnych technologii, personalizacji ofert, zarządzaniu doświadczeniami klientów, dbaniu o odpowiedzialność społeczną oraz uwzględnianiu różnic kulturowych i regulacyjnych. Współczesne banki muszą być elastyczne i innowacyjne, aby sprostać wymaganiom rynku i osiągnąć sukces w dynamicznie zmieniającym się świecie finansów.

Kryteria klasyfikacji i rodzaje banków

5/5 - (1 vote)

W systemie bankowym klasyfikacja banków jest istotnym narzędziem do zrozumienia ich funkcji, roli i specjalizacji w gospodarce. Banki można klasyfikować według różnych kryteriów, które odzwierciedlają ich funkcje, specjalizację, rodzaj działalności oraz strukturę organizacyjną. Oto szczegółowe opracowanie głównych kryteriów klasyfikacji banków:

Funkcje pełnione w systemie bankowym stanowią jedno z podstawowych kryteriów klasyfikacji banków. W ramach tego kryterium wyróżnia się kilka typów banków:

  • Banki centralne są kluczowymi instytucjami w systemie bankowym każdego kraju. Ich głównym zadaniem jest regulacja podaży pieniądza oraz nadzorowanie stabilności finansowej kraju. W Polsce funkcję tę pełni Narodowy Bank Polski (NBP), który odpowiada za politykę monetarną, emisję banknotów oraz stabilizację kursu walutowego.
  • Banki emisyjne zajmują się emisją pieniądza i zarządzaniem jego obiegiem w gospodarce. W wielu krajach bank centralny pełni również funkcję banku emisyjnego.
  • Banki apeksowe (banki banków) to instytucje finansowe, które świadczą usługi finansowe dla innych banków, a nie bezpośrednio dla klientów indywidualnych. Działają jako pośrednicy finansowi między różnymi instytucjami bankowymi.
  • Banki gospodarki narodowej mają na celu wspieranie rozwoju gospodarczego kraju poprzez finansowanie kluczowych inwestycji oraz zapewnianie wsparcia dla strategicznych sektorów gospodarki.
  • Banki państwa są instytucjami, w których kapitał należy w całości do skarbu państwa. Ich działalność często obejmuje finansowanie projektów rządowych i realizację polityki gospodarczej.
  • Banki operacyjne prowadzą działalność bankową na poziomie detalicznym, obsługując zarówno klientów indywidualnych, jak i przedsiębiorstwa.

Specjalizacja funkcjonalna to kolejne kryterium klasyfikacji banków, które dzieli je na różne kategorie według zakresu świadczonych usług:

  • Banki uniwersalne oferują szeroki wachlarz usług bankowych, w tym konta oszczędnościowe, kredyty hipoteczne, pożyczki osobiste, usługi inwestycyjne i inne produkty finansowe.
  • Banki o zadaniach specjalnych to instytucje skoncentrowane na określonych rodzajach działalności bankowej, takich jak banki specjalne czy banki wyspecjalizowane, które oferują niszowe usługi dostosowane do specyficznych potrzeb klientów.

Specjalizacja branżowa odnosi się do typów banków, które są zorientowane na obsługę konkretnych branż lub sektorów gospodarki:

  • Banki rolnicze (rolne) koncentrują się na finansowaniu działalności związanej z rolnictwem, wspierając inwestycje w gospodarstwa rolne oraz dostarczając specjalistyczne produkty finansowe dla rolników.
  • Banki rzemieślnicze obsługują przedsiębiorstwa z sektora rzemieślniczego, oferując produkty finansowe dostosowane do potrzeb małych i średnich przedsiębiorstw rzemieślniczych.
  • Banki budowlane specjalizują się w finansowaniu projektów budowlanych i inwestycji związanych z sektorem budownictwa.
  • Banki przemysłowe koncentrują się na finansowaniu działalności przemysłowej, wspierając inwestycje w zakłady przemysłowe oraz rozwój sektora produkcyjnego.
  • Banki handlu zagranicznego wspierają działalność związana z handlem międzynarodowym, oferując usługi takie jak finansowanie eksportu i importu oraz zarządzanie ryzykiem walutowym.

Rodzaj wykonywanych czynności to kryterium, które klasyfikuje banki według rodzaju działalności, jaką prowadzą:

  • Banki handlowe (zwane również bankami depozytowo-kredytowymi lub bankami komercyjnymi) oferują podstawowe usługi bankowe, takie jak przyjmowanie depozytów i udzielanie kredytów.
  • Banki rozwojowe (w tym banki inwestycyjne i banki kredytu długoterminowego) koncentrują się na finansowaniu projektów rozwojowych i inwestycyjnych, które mają na celu długofalowy rozwój gospodarki.
  • Banki lokacyjne (takie jak banki oszczędnościowe i depozytowe) specjalizują się w przyjmowaniu depozytów oraz oferowaniu produktów oszczędnościowych, takich jak lokaty terminowe.
  • Kasy oszczędnościowe są instytucjami finansowymi, które zajmują się gromadzeniem oszczędności od klientów i oferują różne produkty depozytowe.

Przedmiot działania banków może również stanowić kryterium ich klasyfikacji:

  • Banki depozytowo-kredytowe koncentrują się na gromadzeniu depozytów oraz udzielaniu kredytów.
  • Banki hipoteczne specjalizują się w udzielaniu kredytów hipotecznych, które są zabezpieczone hipoteką na nieruchomości.
  • Banki inwestycyjne zajmują się doradztwem inwestycyjnym, emisją papierów wartościowych i innymi działalnościami związanymi z rynkiem kapitałowym.
  • Banki rozliczeniowe oferują usługi związane z rozliczaniem transakcji między bankami oraz innymi instytucjami finansowymi.
  • Banki dewizowe specjalizują się w obsłudze transakcji związanych z walutami obcymi, oferując usługi wymiany walut i zarządzania ryzykiem walutowym.

Siedziba centrali banku dzieli banki według ich lokalizacji:

  • Banki krajowe mają siedzibę i działalność ograniczoną do jednego kraju.
  • Banki zagraniczne są oddziałami lub przedstawicielstwami banków zarejestrowanych w innych krajach.

Rodzaj udzielanych kredytów to kolejny sposób klasyfikacji banków:

  • Banki kredytu krótkoterminowego oferują kredyty o krótkim okresie spłaty, zazwyczaj do jednego roku.
  • Banki kredytu średnioterminowego udzielają kredytów o średnim okresie spłaty, zazwyczaj od jednego do pięciu lat.
  • Banki kredytu długoterminowego koncentrują się na udzielaniu kredytów o długim okresie spłaty, przekraczającym pięć lat.

Terytorialny zasięg działania banków określa obszar, na którym prowadzą działalność:

  • Banki lokalne operują na poziomie lokalnym, obsługując klientów w jednym regionie lub mieście.
  • Banki regionalne mają zasięg działania obejmujący szerszy obszar, taki jak region czy województwo.
  • Banki krajowe działają na terenie całego kraju.
  • Banki międzynarodowe prowadzą działalność w różnych krajach, obsługując klientów na poziomie globalnym.

Forma własności banków dzieli je według struktury własnościowej:

  • Banki państwowe mają kapitał w całości lub w większości należący do państwa.
  • Banki komunalne są własnością jednostek samorządu terytorialnego.
  • Banki spółdzielcze są własnością swoich członków, którzy mogą być zarówno klientami, jak i właścicielami banku.
  • Banki prywatne są własnością prywatnych inwestorów lub firm.
  • Banki o kapitale mieszanym mają kapitał pochodzący z różnych źródeł, zarówno publicznych, jak i prywatnych.

Rodzaj obsługiwanej klienteli to kryterium, które określa, kogo banki obsługują:

  • Banki obsługujące ludność koncentrują się na klientach indywidualnych, oferując im usługi takie jak konta osobiste, kredyty konsumpcyjne i oszczędnościowe.
  • Banki obsługujące podmioty gospodarcze specjalizują się w usługach dla firm i przedsiębiorstw, takich jak kredyty dla firm, usługi dla sektora biznesowego i finansowanie inwestycji.

Skala prowadzonej działalności klasyfikuje banki według ich zakresu operacyjnego:

  • Banki typowo hurtowe koncentrują się na dużych transakcjach i usługach dla innych banków oraz dużych instytucji finansowych.
  • Banki hurtowo-detaliczne oferują zarówno usługi hurtowe, jak i detaliczne, obsługując zarówno duże przedsiębiorstwa, jak i klientów indywidualnych.
  • Banki detaliczne skupiają się na obsłudze klientów indywidualnych i małych firm, oferując szeroki wachlarz produktów bankowych i usług na poziomie detalicznym.

Kryteria klasyfikacji i rodzaje banków są kluczowymi elementami zrozumienia struktury i funkcjonowania systemu bankowego. Każda z kategorii, według której banki są klasyfikowane, odzwierciedla różne aspekty ich działalności i funkcji, które pełnią w gospodarce.

Funkcje pełnione przez banki w systemie bankowym obejmują szeroki zakres ról, od kluczowych instytucji takich jak banki centralne, które są odpowiedzialne za regulację podaży pieniądza i stabilizację finansową, po banki emisyjne zajmujące się emisją pieniądza. Banki apeksowe pełnią rolę pośredników między innymi bankami, natomiast banki gospodarki narodowej wspierają rozwój kluczowych sektorów gospodarki. Banki państwowe z kolei często angażują się w realizację polityki gospodarczej i finansowanie projektów rządowych, podczas gdy banki operacyjne koncentrują się na obsłudze klientów indywidualnych oraz przedsiębiorstw.

W kontekście specjalizacji funkcjonalnej, banki mogą być klasyfikowane jako uniwersalne lub wyspecjalizowane. Banki uniwersalne oferują szeroki wachlarz usług finansowych, podczas gdy banki specjalne lub wyspecjalizowane koncentrują się na określonych zadaniach. Specjalizacja branżowa pozwala na dalsze różnicowanie banków, w tym poprzez banki rolnicze, rzemieślnicze, budowlane, przemysłowe oraz handlu zagranicznego. Każdy z tych typów banków skupia się na finansowaniu i obsłudze specyficznych sektorów lub branż, dostosowując swoje produkty i usługi do ich unikalnych potrzeb.

Rodzaj wykonywanych czynności banków w systemie bankowym jest także istotnym kryterium klasyfikacji. Banki handlowe, zwane również bankami depozytowo-kredytowymi lub komercyjnymi, zajmują się podstawowymi operacjami bankowymi, takimi jak przyjmowanie depozytów i udzielanie kredytów. Banki rozwojowe, takie jak inwestycyjne i kredytu długoterminowego, specjalizują się w finansowaniu projektów o długofalowym wpływie na rozwój gospodarki. Banki lokacyjne, czyli oszczędnościowe i depozytowe, koncentrują się na przyjmowaniu depozytów i oferowaniu produktów oszczędnościowych. Kasy oszczędnościowe, z kolei, mają na celu gromadzenie oszczędności i oferowanie różnych produktów depozytowych.

W zakresie przedmiotu działania, banki różnią się między sobą w zależności od ich głównych funkcji. Banki depozytowo-kredytowe zajmują się zarówno przyjmowaniem depozytów, jak i udzielaniem kredytów. Banki hipoteczne koncentrują się na kredytach hipotecznych, zabezpieczonych nieruchomościami. Banki inwestycyjne są zaangażowane w doradztwo inwestycyjne oraz emisję papierów wartościowych, natomiast banki rozliczeniowe zarządzają transakcjami między bankami i innymi instytucjami finansowymi. Banki dewizowe specjalizują się w transakcjach związanych z walutami obcymi.

Siedziba centrali banku definiuje geograficzny zasięg działalności. Banki krajowe operują w obrębie jednego kraju, podczas gdy banki zagraniczne mają swoje oddziały lub przedstawicielstwa w różnych krajach. Rodzaj udzielanych kredytów również wpływa na klasyfikację banków. Banki kredytu krótkoterminowego oferują kredyty o krótkim okresie spłaty, banki kredytu średnioterminowego – kredyty o średnim okresie spłaty, natomiast banki kredytu długoterminowego – kredyty o długim okresie spłaty.

Terytorialny zasięg działania banków wskazuje na zakres geograficzny ich działalności. Banki lokalne operują na poziomie lokalnym, banki regionalne mają szerszy zasięg regionalny, banki krajowe działają na terenie całego kraju, a banki międzynarodowe prowadzą działalność w wielu krajach, obsługując klientów na poziomie globalnym.

Forma własności banków jest kolejnym kluczowym kryterium, które obejmuje banki państwowe, komunalne, spółdzielcze, prywatne oraz te o kapitale mieszanym. Banki państwowe są w pełni lub częściowo własnością skarbu państwa, podczas gdy banki komunalne są własnością jednostek samorządowych. Banki spółdzielcze są własnością swoich członków, a banki prywatne są kontrolowane przez prywatnych inwestorów. Banki o kapitale mieszanym mają zróżnicowaną strukturę własnościową, obejmującą zarówno kapitał publiczny, jak i prywatny.

Rodzaj obsługiwanej klienteli dzieli banki na te, które koncentrują się na obsłudze klientów indywidualnych oraz na te, które świadczą usługi dla podmiotów gospodarczych. Wreszcie, skala prowadzonej działalności banków różni się w zależności od tego, czy są to banki hurtowe, hurtowo-detaliczne czy detaliczne. Banki typowo hurtowe skupiają się na dużych transakcjach i obsługują inne instytucje finansowe, podczas gdy banki hurtowo-detaliczne łączą elementy działalności hurtowej i detalicznej, a banki detaliczne koncentrują się na usługach dla klientów indywidualnych oraz małych firm.

Klasyfikacja banków według różnych kryteriów dostarcza pełnego obrazu ich funkcji i specjalizacji w systemie finansowym. Rozumienie tych kryteriów jest kluczowe dla oceny roli banków w gospodarce, ich wpływu na rozwój różnych sektorów oraz dla efektywnego korzystania z ich usług przez różne grupy klientów.

Bank Światowy i jego udział w inwestycjach podejmowanych w Europie Środkowej

5/5 - (1 vote)

Obecnie Międzynarodowy Bank Odbudowy i Rozwoju jest znany jako Bank Światowy. Jest to międzynarodowa instytucja finansowa, która powstała, aby pomóc krajom rozwijającym się w osiąganiu zmian. Na konferencji w Bretton Woods w lipcu 1944 r. postanowiono powołać Międzynarodowy Fundusz Walutowy. Od grudnia następnego roku działa jako wyspecjalizowana organizacja ONZ z siedzibą w Waszyngtonie. Kraje należące jednocześnie do Międzynarodowego Funduszu Walutowego mogą być członkami banku. Znajduje się tam obecnie 180 państw członkowskich.

Grupa Banku Światowego to nazwa pięciu wielostronnych instytucji rozwojowych, w których Bank Światowy jest członkiem. Międzynarodowa Korporacja Finansowa (IFC), Międzynarodowe Stowarzyszenie na Rzecz Rozwoju (IDK), Międzynarodowe Stowarzyszenie Rozstrzygania Sporów Inwestycyjnych oraz Wielostronna Agencja Gwarancji Inwestycyjnych to członkowie grupy, która obejmuje Bank.

Bank pełni kluczową rolę w utrzymaniu stabilności gospodarczej, a jego działania są skoncentrowane na realizacji szeregu strategicznych celów. Jednym z głównych celów banku jest dążenie do utrzymania równowagi bilansu płatniczego oraz promowanie długoterminowego wzrostu wymiany handlowej między krajami. W tym celu instytucja ta podejmuje działania mające na celu finansowanie inwestycji, które mają poprawić zasoby produkcyjne krajów członkowskich, a także podnieść standard życia i warunki pracy w tych państwach. Dążenie do poprawy warunków ekonomicznych i społecznych jest kluczowe dla zrównoważonego rozwoju globalnej gospodarki, a bank, poprzez swoje działania, odgrywa w tym procesie istotną rolę.

Bank wspiera kraje rozwijające się, pomagając im w restrukturyzacji ich gospodarek oraz w osiągnięciu stabilnego wzrostu gospodarczego. Proces ten odbywa się poprzez tworzenie kapitału rzeczowego, który może być używany do realizacji kluczowych projektów infrastrukturalnych i przemysłowych. Bank udziela także gwarancji na pożyczki, co pozwala krajom na dostęp do niezbędnych środków finansowych na preferencyjnych warunkach. Dzięki temu kraje te mogą skutecznie realizować projekty, które przyczyniają się do ich rozwoju, jednocześnie minimalizując ryzyko związane z finansowaniem.

Jednym z głównych aspektów działalności banku jest wspieranie prywatnych inwestycji zagranicznych, co jest kluczowe dla stymulowania wzrostu gospodarczego. Bank udziela pożyczek na cele produkcyjne, zarówno ze środków własnych, jak i pochodzących z innych źródeł, co umożliwia realizację inwestycji o strategicznym znaczeniu. W ten sposób bank promuje rozwój sektora prywatnego, który jest fundamentem dynamicznej i innowacyjnej gospodarki.

Bank zarządza swoimi operacjami finansowymi w taki sposób, aby kraje otrzymujące pożyczki były świadome ekonomicznych skutków międzynarodowych inwestycji. Celem jest, aby inwestycje te były zrównoważone i przynosiły długoterminowe korzyści, nie obciążając nadmiernie gospodarek krajów biorących. Zapewnienie odpowiedniego finansowania zagranicznego dla lokalnych firm jest również kluczowe dla ich rozwoju. Bank, dostarczając kapitał, pozwala tym firmom na zwiększenie ich konkurencyjności na rynkach międzynarodowych.

Struktura globalnego banku obejmuje różne szczeble zarządzania, w tym Radę Gubernatorów, Dyrekcję Banku oraz Departamenty Funkcjonalne i Operacyjne. Ta kompleksowa struktura pozwala na skuteczne zarządzanie różnorodnymi działaniami banku, a także na podejmowanie decyzji strategicznych, które mają dalekosiężne skutki dla globalnej gospodarki.

Bank Światowy, który jest jedną z najważniejszych instytucji tego typu, koncentruje się na finansowaniu przedsięwzięć w krajach rozwijających się. Finansowanie to może przybierać różne formy, takie jak bezpośrednie dotacje, kofinansowanie pożyczek z różnych źródeł, udzielanie gwarancji na kredyty innych kredytobiorców, a także pożyczki i sprzedaż udziałów. Dzięki temu Bank Światowy jest w stanie wspierać rozwój w sposób dostosowany do specyficznych potrzeb poszczególnych krajów i regionów.

Bank Światowy udziela pożyczek z różnych źródeł, w tym z emisji obligacji na rynkach kapitałowych krajów wysoko rozwiniętych, wpłat gotówkowych krajów członkowskich oraz własnych funduszy rezerwowych zgromadzonych przez cały okres swojego istnienia. Głównym źródłem finansowania są jednak pożyczki z międzynarodowego rynku kapitałowego, co pozwala bankowi na dysponowanie znacznymi środkami finansowymi, które mogą być przeznaczone na realizację projektów o kluczowym znaczeniu.

Bank Światowy określa również zasady udzielania kredytów, które są dostosowane do specyficznych potrzeb krajów rozwijających się. Pożyczki posiadają zmienną stopę procentową, co pozwala na elastyczne dostosowanie warunków kredytowania do sytuacji rynkowej. Dla najuboższych krajów dostępne są kredyty bez oprocentowania, co ma na celu umożliwienie im realizacji inwestycji bez obciążania ich gospodarek dodatkowymi kosztami. Kredyty są przyznawane zarówno poszczególnym państwom, jak i grupom państw, co pozwala na realizację wspólnych projektów, które mogą przynieść korzyści całemu regionowi. Najwięcej funduszy jest kierowanych do przemysłu, rolnictwa oraz sektora publicznego, co jest zgodne z potrzebami rozwojowymi krajów rozwijających się.

Pożyczki Banku Światowego mogą być udzielane różnym podmiotom, w tym organom rządowym, organizacjom prywatnym lub państwowym, a także firmom. Kredyty te są przeznaczone na finansowanie projektów związanych z ochroną środowiska, reformą systemu elektroenergetycznego, odbudową istniejącej infrastruktury, poprawą systemu ochrony socjalnej, wspieraniem rozwoju sektora prywatnego oraz wzmocnieniem stabilizacji makroekonomicznej i wiarygodności kredytowej. Pożyczki mogą być udzielane w różnych walutach, takich jak dolary, DEM, GBP, FRF, CHF, JPY i NLG, a ich maksymalna długość wynosi 17 lat.

Warto podkreślić, że Bank Światowy stosuje zmienne oprocentowanie swoich pożyczek, które jest obliczane na podstawie sześciomiesięcznej stawki LIBOR lub innej podobnej stawki, powiększonej o marżę bankową, składkę ubezpieczeniową ryzyka rynkowego oraz marżę pobieraną na rynku eurowalutowym. Dzięki temu bank jest w stanie oferować konkurencyjne warunki kredytowania, które są atrakcyjne dla krajów rozwijających się.

Polska była członkiem Banku Światowego od momentu jego powstania, ale w 1950 roku zrezygnowała z członkostwa. Po ponownym złożeniu wniosku o przyjęcie w 1981 roku, Polska stała się ponownie członkiem banku w 1986 roku. Członkostwo w Grupie Banku Światowego pozwala Polsce korzystać z różnorodnych usług w zakresie pomocy finansowej i technicznej, a także daje polskim firmom dostęp do rynku poprzez procedury przetargowe na towary i usługi wymagane dla projektów finansowanych przez Bank Światowy.

Bank Światowy odgrywa kluczową rolę w procesie transformacji gospodarczej Polski, wspierając ją w realizacji projektów i programów, które mają na celu poprawę stabilności makroekonomicznej, rozwój sektora prywatnego, reformę systemu energetycznego, odbudowę infrastruktury oraz ochronę środowiska. Współpraca z Bankiem Światowym pozostaje istotnym elementem strategii rozwojowej Polski, która dąży do dalszego umacniania swojej pozycji na arenie międzynarodowej i zapewnienia stabilnego wzrostu gospodarczego

Na powyższym przykładzie można byłoby przyjąć, że państwa i różne instytucje mogą oferować pomoc finansową tylko w wyjątkowych sytuacjach. Jednak sprawa wygląda inaczej. Na przykład w październiku 1993 roku Polska zawarła z Bankiem umowę pożyczki na kwotę równowartość 450 mln dolarów. Zamierzano przeznaczyć środki EFSAL w wysokości 350 milionów dolarów na rozwój sektora finansowego i przedsiębiorstw, a także 100 milionów dolarów na zmniejszenie zadłużenia zagranicznego Polski. Wreszcie z kredytu wykorzystano 225 milionów euro środków EFSAL i 100 milionów euro na spłatę zadłużenia. Jak stwierdził Paul F. Knotter, szef misji Banku Światowego w Polsce, twierdzi, że spadek popytu powoduje spadek wartości kredytów. Paulin F. Ponadto Knotter uważa, że najważniejszymi problemami dla Polski są reforma systemu ubezpieczeń społecznych, przyspieszenie prywatyzacji, restrukturyzacja wielu sektorów, takich jak bankowość, hutnictwo, górnictwo, ubezpieczenia i modernizacja rolnictwa, a także rozwój inicjatyw i samodzielność ekonomiczna samorządów lokalnych. Aby zaspokoić potrzeby wszystkich wymienionych powyżej sektorów gospodarki, należy przypomnieć problem restrukturyzacji górnictwa.

Bank Światowy przeznaczył na ten cel 300 milionów dolarów w pierwszej połowie 1999 roku. Bank Światowy uzależnił wypłatę pierwszej transzy pożyczki w wysokości 70 mln USD od spełnienia sześciu warunków wstępnych, z których większość została już spełniona. Polski rząd musi opracować ustawę o restrukturyzacji górnictwa. Zgodnie z przewidywaniami ministra Szlązaka powinno to nastąpić przed końcem kwietnia. Ponadto przed uzyskaniem pierwszej transzy Polska musiała wykazać, że wypłacono już jednorazowe odprawy 14 000 górnikom, że zakończono wydobycie w trzech kopalniach i że podjęto decyzję o likwidacji czwartej kopalni. W ocenie Szlązaka warunek ten zostanie spełniony, ponieważ do tej pory 13,4 tys. górników otrzymało jednorazowe odprawy. Wykazanie przez stronę polską, że od stycznia 198 roku z pracy odeszło 18 tys. górników, pozwoli na wypłatę drugiej transzy.

Ponadto muszą być podjęte uchwały dotyczące likwidacji kolejnych kopalń, których zamknięcie nastąpi w 200 roku, oraz planu prywatyzacji sektora wraz z oceną stanu środowiska. Dwie kopalnie (Bogdanka i Budryk) oraz dwie spółki węglowe mają zostać przejmowane.

Spłata pożyczki odbywa się w równych półrocznych ratach przez 15 lat i następuje po okresie 5 letniej karencji.

Z początkiem marca 1999 r. dyrektywa UE 96 / 92 / EC liberalizowała rynek energii elektrycznej w krajach Unii Europejskiej. Polska będzie musiała się dostosować do swoich postanowień najpóźniej po wejściu do Unii, czyli po 31 grudnia 2002 roku, zgodnie z przewidywaniami kraju. W związku z tym Polska otrzymała zaproszenie od Komisji Europejskiej i Banku Światowego, aby pomóc w dostosowaniu się do standardów UE w dziedzinie handlu energią elektryczną. Bank Światowy kusił perspektywą pożyczek na inwestycje w elektroenergetyce, a komisja zaoferowała pomoc techniczną, wyjazdy ekspertów i szkolenia. Na początku 2000 roku ogłoszono, że Bank Światowy zapłaci 38,2 mln USD za projekt wykorzystywania odnawialnych źródeł energii w południowej Polsce, zwłaszcza w Zakopanem i Nowym Targu. Dodatkowo Bank Światowy zapłaci 5,2 mln USD za wykorzystanie źródeł geotermicznych i złóż gazu, co może przyczynić się do zmniejszenia emisji dwutlenku węgla do atmosfery.

Dodatkowo Bank Światowy zapewnia środki na finansowanie projektów infrastruktury komunalnej. Polskie banki komercyjne otrzymały 22 mln USD na inwestycje w zakresie wodociągów, modernizacji sieci grzewczych, transportu miejskiego, budowy szkół, modernizacji dróg, zagospodarowania odpadów płynnych i stałych, itp. Bank Światowy określił długość kredytowania od 5 do 12 lat, z możliwością wydłużenia go do 15 lat i odstępem czasu spłacania kapitału do 3 lat. Oprocentowanie kredytu jest zmienne i uwzględnia stopę Banku Światowego, która jest korygowana co sześć miesięcy, a także dodatkowo trzy punkty procentowe rocznie.

Bank Światowy pomaga również innym krajom Europy Środkowowschodniej, takim jak Litwa otrzyma 35,3 miliona dolarów na ulepszenie urządzeń portowych w Kłajpedzie, Armenia 20 milionów dolarów na poprawę opieki społecznej, Albania 12 milionów dolarów na reformę systemu oświaty, Gruzja ponad 10 milionów dolarów na reformę rolnictwa, a Uzbekistan 29 milionów dolarów na poprawę komunikacji w pięciu miastach w tym kraju.

Bank Światowy, tak ważna międzynarodowa organizacja, wielokrotnie wspierał rozwijające się państwa na całym świecie, w tym Polskę.

Bank Światowy zaangażował ponad 5 miliardów dolarów w naszym kraju od 1990 roku, kiedy ponownie rozpoczął działalność pożyczkową w Polsce. Kwota ta jest przeznaczona na realizację 29 projektów. Do 700 milionów dolarów rocznie przeznacza Bank Światowy na ich realizację. Niewielka część projektów zaakceptowanych to te, o których mówiłem. Bank uczestniczy również w różnych projektach, takich jak Program Powszechnej Prywatyzacji i ochrona środowiska. Wielu uważa pomoc Banku Światowego za niezbędną w przyszłości. Możemy tylko mieć nadzieję, że sytuacja gospodarcza w naszym kraju będzie na tyle ustabilizowana, że możemy sobie doskonale poradzić ze swoimi problemami, nawet jeśli sytuacja będzie wyjątkowa.

Bank centralny Polski: historia, funkcje i rola w gospodarce

5/5 - (1 vote)

Wprowadzenie

Bank centralny jest kluczową instytucją w każdym systemie finansowym, odgrywając fundamentalną rolę w zarządzaniu polityką monetarną, stabilizowaniu gospodarki oraz regulowaniu systemu bankowego. W Polsce tę funkcję pełni Narodowy Bank Polski (NBP), który, będąc spadkobiercą tradycji Banku Polskiego założonego w okresie międzywojennym, jest centralnym elementem polskiego systemu finansowego. Artykuł ten przedstawia historię, funkcje oraz znaczenie banku centralnego w Polsce.

Historia Banku Centralnego w Polsce

Historia banku centralnego w Polsce sięga początków XX wieku, choć koncepcje związane z centralną instytucją finansową w Polsce pojawiały się już wcześniej. Po odzyskaniu niepodległości w 1918 roku, jednym z priorytetów nowo powstałego państwa było stworzenie stabilnego systemu monetarnego. W tym celu w 1924 roku powołano Bank Polski, który pełnił funkcje banku centralnego. Jego głównym zadaniem było zarządzanie emisją nowej waluty – złotego, oraz stabilizowanie gospodarki po trudnym okresie hiperinflacji lat 20.

Bank Polski, działający w okresie międzywojennym, odegrał kluczową rolę w kształtowaniu polityki monetarnej II Rzeczypospolitej, starając się stabilizować wartość złotego i wspierać rozwój gospodarczy kraju. Jednak II wojna światowa oraz okupacja niemiecka doprowadziły do zniszczenia polskiego systemu finansowego. Po zakończeniu wojny, w 1945 roku, Bank Polski został zastąpiony Narodowym Bankiem Polskim (NBP), który w 1948 roku przejął funkcje banku centralnego i działa w tej roli do dziś.

W II połowie XVIII wieku w Polsce pojawiła się dyskusja o potrzebie uporządkowania spraw monetarnych i skarbowych, a także o powołaniu banku narodowego. Po upadku państwa u schyłku tego stulecia stała się nieistotna. Po wojnach napoleońskich i Kongresie Wiedeńskim w Królestwie Polskim powróciła myśl o utworzeniu banku emisyjnego. Bank Polski został powołany dekretem króla Mikołaja I 29 stycznia 1828 r. Mennica podlegała bankowi. W 1830 r. zostały wydane pierwsze banknoty Banku Polskiego.

Po wybuchu powstania listopadowego i przegranej wojny z Rosją sytuacja polityczna się zmieniła, a autonomia Królestwa została zlikwidowana. W rezultacie Bank Polski stopniowo stracił status banku centralnego. W 1832 roku otrzymał mennicę.

W 1842 roku wprowadzono do obiegu ruble i kopiejki, oprócz złotego, a bilety Banku zostały opatrzone dodatkowym napisem w języku rosyjskim. Rosyjski Bank Państwowy został założony w 1860 roku. Dziewięć lat później Bank Polski otrzymał przywilej emisyjny, a w 1885 roku został przekształcony w kantor rosyjskiego Banku Państwa. Po I wojnie światowej Królestwo Polskie było okupowane przez Niemcy i Austrię. 9 grudnia 1916 r. niemiecki generał-gubernator powołał Polską Krajową Kasę Pożyczkową jako nową instytucję emisyjną. Emitowała markę polską.

Wraz z powstaniem niepodległego państwa polskiego w listopadzie 1918 r. powstał centralny bank państwa. 7 grudnia 1918 r. Naczelnik Państwa wydał dekret, który umożliwił dalsze funkcjonowanie Polskiej Krajowej Kasy Pożyczkowej jako banku emisyjnego do czasu powstania Banku Polskiego. Marki polskie zostały uznane za pełnoprawny środek płatniczy, na który można było wymieniać waluty państw zaborczych. 28 lutego 1919 r. ustawa nadała nazwę złotemu przyszłej polskiej jednostce pieniężnej. W maju 1919 r. na forum parlamentu pojawiła się propozycja utworzenia Banku Polskiego SA jako instytucji emisyjnej kontrolowanej przez państwo. Chociaż problem ten powracał jeszcze kilkakrotnie, ostatecznym rozwiązaniem było dopiero w 1924 roku. 11 stycznia 1924 r. została ogłoszona ustawa „O naprawie skarbu państwa i reformie walutowej”, która przewidywała między innymi wprowadzenie nowego systemu pieniężnego opartego na „złocie” i ustanowienie banku emisyjnego jako banku akcyjnego z udziałem państwa. Bank Polski SA rozpoczął działalność 28 kwietnia 1924 roku. Władze banku uciekły do Rumunii we wrześniu 1939 r., a następnie do Francji i wreszcie do Londynu. Okres londyński zakończył się w początkach 1946 r., kiedy władze Banku wróciły do kraju. Bank Polski SA został formalnie zlikwidowany 7 stycznia 1952 r. W czasie wojny władze okupacyjne na ziemiach polskich, włączonych do Niemiec i ZSRR, używały własnej waluty. W grudniu 1939 r. powołano Bank Emisyjny w okupowanej przez Niemców części Polski, znanej jako Generalna Gubernia. Rozpoczął działalność w kwietniu 1940 r., wprowadzając do obiegu złote znane jako krakowskie, które miały być używane zamiast biletów Banku Polskiego. Bank ten prowadził codzienne operacje bankowe oprócz emisji.

Komitet Wyzwolenia Narodowego, znajdujący się w strefie wpływów moskiewskich, planował utworzyć własną instytucję emisyjną na terenach wyzwalanych przez Armię Czerwoną spod okupacji niemieckiej Polski w 1944 roku. Chciał to zrobić, niezależnie od Banku Polskiego SA, który był związany z rządem RP w Londynie. Wkrótce PKWN został przekształcony w Rząd Tymczasowy RP, który miał siedzibę w Lublinie. 15 stycznia 1945 r. rząd ten ustanowił Narodowy Bank Polski, który miał monopol na emisję złotego, nowej waluty.

Bank był pod kontrolą resortu finansów, rządu i kierownictwa partii komunistycznej od czasu jego powstania. Prezes został wybrany przez władze państwowe na jego czele.

Narodowe Banki Bankowe (NBP) miały ogromny wpływ na odbudowę gospodarczą państwa i proces integracji krajów zachodnich. W początkowej fazie rolą banku było nadzorowanie emisji i oferowanie kredytów na odbudowę gospodarki.

Od 1946 r. rozpoczął on w coraz szerszej skali bezpośrednie finansowanie przemysłu w oparciu o programy gospodarczo-finansowe rządu. W późniejszych latach rozwinął się w centralę finansową, nadzorującą cały system kredytowy na podstawie planowania kredytowego, które wywodzi się z planowania rzeczowego.

W latach 1946-1947 był częścią gospodarki wielosektorowej, która była przejściem między gospodarką planową a rynkową. W wyniku zmian w ustroju gospodarczym od 1948 r. rola Narodowego Banku Polskiego zmieniła się i przekształcił się w bank obsługujący finansowanie gospodarki kierowane centralnie. Do czasu rozpoczęcia transformacji polityczno-gospodarczej w latach 1989-1990 funkcjonował w tej formie przez blisko 40 lat.

Polska zaczęła budować podstawy gospodarki rynkowej w 1989 roku. W takiej gospodarce rola pieniądza i systemu bankowego jest zupełnie inna niż w centralnej gospodarce. W większości przypadków sytuacja finansowa podmiotów gospodarujących determinuje decyzje rzeczowe, a pieniądz odgrywa aktywną rolę. Struktura systemu bankowego jest inna. W końcu lat 80. uruchomiono w Polsce system bankowy dwuszczeblowy, składający się z banku centralnego i sieci banków komercyjnych. Na początku 1989 r. weszły w życie ustawy wprowadzające dwuszczeblowy system bankowy. W takim systemie, który jest typowy dla gospodarek rynkowych, bank centralny jest osobą odpowiedzialną za nadzorowanie ruchu pieniądza, zapewnienie stabilności systemu finansowego oraz zapewnienie usług, które umożliwiają sprawne działanie banków. W rezultacie bank centralny wykonuje zadania systemowe i makroekonomiczne, ale nie świadczy bezpośrednio usług podmiotom niefinansowym. Ostatnie obowiązki obejmują banki komercyjne.

1 stycznia 1995 r. Narodowy Bank Polski dokonał denominacji złotego w celu zmniejszenia siły nabywczej złotego, zmniejszenia ilości pieniądza w obiegu i poprawy obiegu i rozliczeń gotówkowych.

Zgodnie z ustawą o denominacji z dnia 7 lipca 1994 r. złoto, nowa polska jednostka pieniężna, została wprowadzona do obrotu i wymiana za stare złote w relacji 1:10.000. Przewidywała ona równoległy obieg nowego i starego pieniądza przez dwa lata. Do końca 1996 r. stare złote (poza znakami pieniężnymi wycofanymi z obiegu przed 1 stycznia 1995 r.) były legalnym środkiem płatniczym. Z dniem 1 stycznia 1997 r. przestały być prawnie używane jako środki płatnicze. Do końca 2010 r. będą one jednak wymieniane w placówkach Narodowego Banku Polskiego oraz innych bankach zobowiązanych przez prezesa NBP do tej czynności.

Cele NBP

Jako bank centralny Rzeczypospolitej Polskiej Narodowy Bank Polski działa, aby utrzymać stabilność monetarną i system finansowy, aby stworzyć podstawy długotrwałego rozwoju gospodarczego.
Art. 227 Konstytucji RP, ustawa o Narodowym Banku Polskim i ustawa Prawo bankowe, uchwalone przez Sejm 19 sierpnia 1997 r., określają funkcje i kształt systemu bankowego NBP.
Podstawowym celem działalności Narodowego Banku Polskiego jest utrzymanie stabilnego poziomu cen. Zgodnie z opracowaną przez Radę Polityki Pieniężnej Średniookresową strategią polityki pieniężnej na lata 1999–2003, średniookresowym celem NBP jest obniżenie inflacji poniżej poziomu 4% do 2003 r.

W celu zapewnienia stabilności krajowego systemu finansowego Narodowy Bank Polski jest odpowiedzialny za nadzorowanie banków, podejmowanie działań na rzecz systemu płatniczego i wspieranie rozwoju bezpiecznej infrastruktury rynku finansowego. Aby osiągnąć te cele, konieczne jest obserwowanie i analizowanie sytuacji na rynku finansowym i gospodarczym, a także ścisła współpraca z instytucjami nadzorującymi pozostałe segmenty rynku finansowego.

Projekty edukacyjne są ważną częścią działalności NBP. Ich celem jest rozpowszechnianie wiedzy o gospodarce i rynkach finansowych. Poprzez prowadzenie i organizowanie badań naukowych NBP pomaga rządom i sektorowi finansowemu lepiej zrozumieć ekonomię.
Narodowy Bank Polski przywiązuje dużą wagę do oczekiwań i potrzeb swoich klientów, wykonując wszystkie swoje funkcje. W tym celu wprowadza nowoczesne standardy obsługi klienta, podnosząc jakość usług.

Organizacja NBP

Prezes Narodowego Banku Polskiego, Rada Polityki Pieniężnej i Zarząd NBP to główne organy Narodowego Banku Polskiego. Sejm powołuje prezesa NBP na 6-letnią kadencję na wniosek Prezydenta RP. Przewodniczy Komisji Nadzoru Bankowego, Zarządu NBP i Rady Polityki Pieniężnej.

Ustawa o Narodowym Banku Polskim z dnia 29 sierpnia 1997 r. powołała Radę Polityki Pieniężnej jako organ NBP. W jej skład wchodzi przewodniczący, którym jest Prezes Narodowego Banku Polskiego, dziewięć członków, z których trzech zostaje wybranych przez Prezydenta, Sejm i Senat. Co roku obowiązkiem Rady Polityki Pieniężnej jest ustalanie założeń polityki pieniężnej oraz podstawowych zasad jej wdrażania. Rada określa zasady operacji otwartego rynku, ustala podstawowe stopy procentowe i określa procedury naliczania i utrzymywania rezerwy obowiązkowej. Zatwierdza ona sprawozdanie z działalności i plan finansowy banku centralnego.

Zarząd NBP nadzoruje operacje NBP i podejmuje decyzje dotyczące spraw nieokreślonych w ustawie o NBP, które są wyłączną kompetencją innych organów NBP. Jego głównym obowiązkiem jest wykonywanie uchwał Rady Polityki Pieniężnej, a także uchwalanie i realizowanie planu działalności NBP, który został zatwierdzony przez RPP, a także wykonywanie zadań związanych z polityką kursową i systemem płatniczym.

NBP nadzoruje system rozliczeń pieniężnych, prowadzi bieżące rozrachunki międzybankowe i aktywnie uczestniczy w rynku pieniężnym międzybankowym. Stabilność i bezpieczeństwo całego systemu bankowego spoczywa na Narodowym Banku Polskim. Pełniąc funkcję banku bankowego, sprawuje kontrolę nad działalnością banków komercyjnych oraz nad przestrzeganiem prawa bankowego. Ponadto NBP odgrywa coraz większą rolę w nadzorowaniu systemów płatności w Polsce.

Centralny bank państwa: Narodowy Bank Polski jest odpowiedzialny za obsługę bankową budżetu państwa, a także nadzoruje rachunki bankowe rządu, centralnych instytucji państwowych, fundusze celowe i jednostki budżetowe, a także realizuje ich zlecenia płatnicze.

Bank centralny nie tylko pełni funkcje nadzorcze, ale także pełni funkcje regulacyjne w stosunku do banków komercyjnych. Te funkcje regulacyjne mają na celu ochronę wkładów pieniężnych i płynności systemu bankowego. W tej roli Narodowy Bank Polski pełni również rolę kredytodawcy ostatniej instancji. Bank komercyjny może otrzymać pomoc finansową od banku centralnego w przypadku wystąpienia przejściowych problemów z płynnością, albo w formie kredytu redyskontowego, albo kredytu lombardowego.

Funkcje Banku Centralnego

Narodowy Bank Polski pełni szereg kluczowych funkcji, które mają na celu zapewnienie stabilności finansowej i gospodarczej kraju. Do najważniejszych zadań NBP należą:

  1. Emisja pieniądza: NBP posiada wyłączne prawo do emisji polskiej waluty – złotego. Emisja pieniądza obejmuje zarówno drukowanie banknotów, jak i bicie monet, a także zarządzanie ich obiegiem w gospodarce.
  2. Polityka monetarna: NBP prowadzi politykę monetarną, której celem jest utrzymanie stabilności cen, czyli niskiej inflacji. Narzędzia, jakie bank centralny stosuje do realizacji tego celu, obejmują m.in. ustalanie stóp procentowych, operacje otwartego rynku oraz regulowanie rezerw obowiązkowych banków komercyjnych.
  3. Stabilność finansowa: NBP monitoruje stabilność systemu finansowego, analizując ryzyka związane z działalnością banków, rynków kapitałowych oraz instytucji finansowych. W sytuacjach kryzysowych bank centralny może pełnić funkcję pożyczkodawcy ostatniej instancji, udzielając wsparcia płynnościowego zagrożonym instytucjom.
  4. Zarządzanie rezerwami dewizowymi: NBP zarządza rezerwami dewizowymi kraju, które stanowią zabezpieczenie dla stabilności waluty krajowej oraz zapewniają możliwość interwencji na rynku walutowym w celu stabilizacji kursu złotego.
  5. Regulacja systemu płatniczego: NBP nadzoruje systemy płatnicze, zapewniając, że przelewy bankowe, operacje kart płatniczych oraz inne formy płatności są realizowane sprawnie i bezpiecznie. Bank centralny działa również na rzecz rozwoju nowoczesnych technologii płatniczych.
  6. Współpraca międzynarodowa: NBP uczestniczy w międzynarodowych organizacjach finansowych, takich jak Międzynarodowy Fundusz Walutowy (MFW) czy Bank Rozrachunków Międzynarodowych (BIS), współpracując z innymi bankami centralnymi i instytucjami finansowymi na rzecz stabilności globalnej gospodarki.

Rola banku centralnego w gospodarce

Narodowy Bank Polski odgrywa kluczową rolę w stabilizacji polskiej gospodarki. Przede wszystkim, poprzez prowadzenie odpowiedzialnej polityki monetarnej, NBP dąży do utrzymania niskiej i stabilnej inflacji, co jest jednym z fundamentów zdrowego wzrostu gospodarczego. Stabilne ceny sprzyjają podejmowaniu inwestycji, oszczędności oraz długoterminowemu planowaniu zarówno przez przedsiębiorstwa, jak i gospodarstwa domowe.

NBP, poprzez nadzór nad systemem bankowym i płatniczym, przyczynia się do zapewnienia stabilności finansowej kraju. Stabilność systemu bankowego jest kluczowa dla uniknięcia kryzysów finansowych, które mogą prowadzić do recesji oraz destabilizacji gospodarki. Bank centralny, pełniąc funkcję pożyczkodawcy ostatniej instancji, może również zapobiegać panikom bankowym i innym formom niestabilności finansowej.

Zarządzanie rezerwami dewizowymi oraz interwencje na rynku walutowym pozwalają NBP na wpływanie na wartość złotego w relacji do innych walut, co jest istotne w kontekście handlu międzynarodowego oraz stabilności bilansu płatniczego. Wreszcie, udział NBP w międzynarodowych instytucjach finansowych oraz współpraca z innymi bankami centralnymi wzmacnia pozycję Polski na arenie międzynarodowej i przyczynia się do globalnej stabilności finansowej.

Podsumowanie

Narodowy Bank Polski, jako centralny bank kraju, odgrywa fundamentalną rolę w stabilizacji polskiej gospodarki i zapewnieniu bezpieczeństwa finansowego. Jego funkcje, obejmujące emisję pieniądza, prowadzenie polityki monetarnej, zarządzanie rezerwami dewizowymi oraz nadzór nad systemem bankowym i płatniczym, są kluczowe dla utrzymania zdrowego i stabilnego systemu finansowego. Historia NBP, sięgająca korzeniami do Banku Polskiego z okresu międzywojennego, odzwierciedla ewolucję polskiego systemu bankowego oraz znaczenie silnej i niezależnej instytucji centralnej dla rozwoju gospodarczego kraju.